فراسو خبر پایگاه خبری تحلیلی فراسو خبر
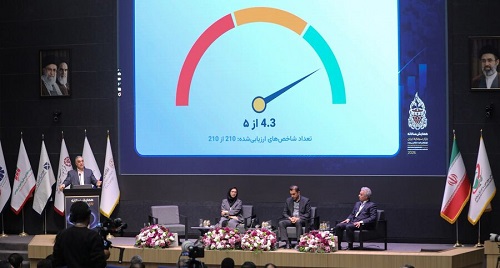
پنل تخصصی «حاکمیت شرکتی در شرایط تلاطم» پیش از ظهر امروز با حضور بیتا مشایخی، علی رحمانی و محمدعلی باقرپور، استادان دانشگاه، و ولیاله جعفری مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار برگزار شد. در این پنل ابعاد مختلف حفظ و تقویت حاکمیت شرکتی در شرایط بحران و جنگ مورد بررسی قرار گرفت.
به گزارش فراسو، سخنرانان پنل تخصصی «حاکمیت شرکتی در شرایط تلاطم»، با تأکید بر ضرورت ارتقای تابآوری سازمانی، پاسخگویی هیئتمدیره، اثربخشی کنترلهای داخلی و مدیریت ریسک، بر اهمیت عبور از اجرای صوری مقررات و حرکت به سمت استقرار واقعی سازوکارهای حاکمیت شرکتی در شرکتها تأکید کردند.
الزامات حاکمیت شرکتی در شرایط بحران
ولیاله جعفری، مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار، در پنل تخصصی «حاکمیت شرکتی در شرایط تلاطم» که در دومین روز همایش سالانه بازار سرمایه برگزار شد، الزامات حاکمیت شرکتی در شرایط بحران و جنگ را در ۳ محور تجربه کشورهای درگیر بحران، تجربه بازار سرمایه ایران در جریان جنگ و ارائه الگویی برای مدیریت حاکمیت شرکتی در شرایط مشابه تشریح کرد.
او با تقسیمبندی الزامات حاکمیت شرکتی در شرایط بحرانی به ۲ گروه، گفت: گروه نخست شامل الزاماتی است که حتی در شرایط بحران نیز باید بهطور کامل رعایت شوند و گروه دوم الزاماتی را دربرمیگیرد که امکان انعطاف در زمانبندی یا نحوه اجرای آنها وجود دارد.
جعفری، مسئولیتپذیری و پاسخگویی هیاتمدیره، نظارت بر عملکرد مدیرعامل و مدیران ارشد، کنترل تعارض منافع و معاملات با اشخاص وابسته را از مهمترین الزامات گروه نخست برشمرد و افزود: صیانت از حقوق سهامداران، افشای اطلاعات بااهمیت، جلوگیری از انتشار اطلاعات گمراهکننده، حفظ استقلال حسابرسان، شناسایی و مدیریت ریسکهای بااهمیت و نظارت بر اجرای کنترلهای داخلی نیز از جمله اصولی هستند که در شرایط بحرانی نباید کنار گذاشته شوند.
او در مقابل، مهلت ارائه گزارشهای مالی، زمان و نحوه برگزاری مجامع عمومی، شیوه تشکیل جلسات هیئتمدیره، تشریفات مربوط به جایگزینی اعضای هیاتمدیره و زمانبندی اجرای برنامههای ارزیابی عملکرد را از جمله مواردی دانست که میتوان در شرایط اضطراری، متناسب با اقتضائات بحران، در اجرای آنها انعطاف ایجاد کرد.
تجربه کشورهای مختلف در اصلاح الزامات حاکمیت شرکتی
مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار در ادامه، با اشاره به تجربه کشورهای مختلف در مواجهه با جنگ و بحرانهای طبیعی، نمونههایی از تغییر مقررات حاکمیت شرکتی در این کشورها را تشریح کرد.
او با اشاره به تجربه روسیه توضیح داد: در سالهای ۲۰۲۲ و ۲۰۲۳، مهلت تکمیل حدنصاب اعضای مستقل هیئتمدیره تمدید شد. همچنین در زمینه افشای اطلاعات، تسهیلاتی برای ناشران در نظر گرفته شد و در مواردی امکان محدود کردن انتشار برخی اطلاعات مهم و اثرگذار که افشای آنها میتوانست پیامدهای نامطلوبی برای کشور داشته باشد، فراهم شد. برگزاری غیرحضوری مجامع عمومی نیز از دیگر تسهیلات پیشبینیشده برای شرکتها در این دوره بود.
جعفری ضمن تشریح تجربه اوکراین گفت: در این کشور، با توجه به شرایط جنگی، امکان ادامه فعالیت اعضای ارکان مدیریتی شرکتها پس از پایان دوره تصدی آنها فراهم شد تا شرکتها در دوره بحران با خلأ مدیریتی مواجه نشوند. این موضوع از نظر حقوقی با مقررات مربوط به دوره تصدی اعضای هیاتمدیره در ماده ۱۳۶ قانون تجارت ایران قابل مقایسه است. همچنین شرکتها تا پایان دوره حکومت نظامی از برخی الزامات افشای اطلاعات معاف شدند و مجامع عمومی نیز بهصورت برخط برگزار میشد.
او درباره اقدامات سازمان نظارت بر بازار سرمایه فلسطین برای شرکتهای مستقر در مناطق جنگزده افزود: برای شرکتهایی که دفتر مرکزی، شعبه یا دفاتر عملیاتی آنها در مناطق درگیر جنگ قرار داشت، تسهیلاتی در زمینه افشای اطلاعات مربوط به خسارتهای وارده در نظر گرفته شد. همچنین امکان بازخرید سهام با شرایط تسهیلشده، تمدید ۳۰روزه مهلت افشای اطلاعات و فراهم شدن امکان خرید سهام شرکتها برای کارکنان آنها از جمله اقداماتی بود که در این کشور انجام شد.
این مقام مسئول با اشاره به تجربه ژاپن در مواجهه با بلایای طبیعی توضیح داد: پس از زلزله بزرگ شرق ژاپن، سازمان خدمات مالی این کشور برای شرکتهایی که به دلیل خسارتهای ناشی از زلزله امکان تهیه و ارائه گزارشهای سالانه و فصلی را نداشتند، مهلتهای جدیدی در نظر گرفت. همچنین پس از زلزله شبهجزیره نوتو در سال ۲۰۲۴، مهلت ارائه گزارشهای مالی و گزارشهای مربوط به کنترلهای داخلی تمدید شد.
او به تجربه تایلند پس از زلزله ۲۸ مارس ۲۰۲۵ اشاره کرد و گفت: کمیسیون بورس این کشور به شرکتهای آسیبدیده اجازه داد با ارائه درخواست و پس از بررسی آن توسط نهاد ناظر، گزارشهای خود را با تأخیر ارائه کنند.
جعفری تجربه آمریکا پس از طوفان کاترینا را مورد توجه قرار داد و افزود: پس از وقوع این طوفان، مهلت ارائه گزارشهای مالی شرکتها از ۱۵ سپتامبر ۲۰۰۵ به ۱۷ اکتبر همان سال افزایش یافت.
او ضمن تشریح اقدامات انجام شده در بورسهای آمریکا پس از حملات ۱۱ سپتامبر توضیح داد: کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای شرکتهایی که بخشی از اسناد و مدارک مالی آنها در حمله به مرکز تجارت جهانی آسیب دیده بود، امکان استفاده از اسناد و اطلاعات حسابرسان مستقل را فراهم کرد. بر این اساس، حسابرسان میتوانستند پروندههای دائمی و جاری خود را در اختیار شرکتها قرار دهند، مشروط بر اینکه خدمات مدیریت به ناشر ارائه نمیکردند. همچنین تسهیلاتی برای بازخرید سهام شرکتها بدون رعایت برخی محدودیتهای معاملاتی معمول در نظر گرفته شد.
نتایج مطالعه تطبیقی حاکمیت شرکتی در ۴۷ کشور
مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار به مطالعه تطبیقی انجامشده درباره تغییر الزامات حاکمیت شرکتی در دوران همهگیری کووید ۱۹ اشاره کرد و گفت: در این بررسی، تجربه ۴۷ کشور مورد ارزیابی قرار گرفت که نتایج آن نشاندهنده تغییرات گسترده در مقررات و الزامات حاکمیت شرکتی بود.
به گفته او، در ۲۹ کشور مهلت برگزاری مجامع عمومی تمدید شد و در ۴۴ کشور امکان برگزاری مجامع بهصورت الکترونیک برای ناشران فراهم آمد. همچنین در ۳۳ کشور مهلت ارائه صورتهای مالی تمدید شد و در ۱۳ کشور، شرکتها ملزم شدند آثار همهگیری کووید ۱۹ بر عملکرد خود را گزارش کنند.
جعفری با اشاره به دغدغه نهادهای ناظر درباره احتمال تملک شرکتهای راهبردی و بانکها از سوی سرمایهگذاران خارجی در شرایط بحران افزود: در ۱۶ کشور، سازوکارهای نظارتی مربوط به سرمایهگذاری خارجی تشدید شد تا از شرکتهای راهبردی و مؤسسات مالی در برابر تملکهای احتمالی محافظت شود.
او همچنین به موضوع ورشکستگی شرکتها در شرایط بحران پرداخت و توضیح داد: در بسیاری از کشورها، پس از اعلام ورشکستگی، اداره شرکت به نهادهای تصفیه واگذار میشود؛ اما در دوران همهگیری کووید ۱۹، برخی نهادهای ناظر برای جلوگیری از آثار نامطلوب اقتصادی، امکان به تعویق انداختن اعلام ورشکستگی را برای شرکتها فراهم کردند. بر اساس این مطالعه، ۹ کشور چنین امکانی را در نظر گرفتند.
مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار گفت: در ۳۱ کشور، محدودیتها و ممنوعیتهایی برای تقسیم سود بانکها و مؤسسات اعتباری در نظر گرفته شد تا توان مالی و نقدینگی این نهادها حفظ شود. همچنین در ۱۹ کشور، تسهیلاتی برای بازخرید سهام شرکتها فراهم آمد.

تجربه بازار سرمایه ایران در شرایط جنگ
جعفری در بخش دوم سخنان خود، به تجربه بازار سرمایه ایران در دوره جنگ پرداخت و گفت: در جریان جنگ، با مجموعهای از شرایط و پارادوکسها مواجه شدیم که در وضعیت عادی وجود نداشت. یکی از این موارد، ضرورت رعایت همزمان الزامات افشای بهموقع اطلاعات و ملاحظات امنیتی کشور بود.
او افزود: در شرایط جنگی، از یک سو انتظار میرود اطلاعات بااهمیت بهموقع منتشر شود و از سوی دیگر، باید مراقب بود انتشار برخی اطلاعات، پیامدهای امنیتی و مخاطراتی برای کشور ایجاد نکند. در این زمینه، مکاتباتی با ناشران انجام شد تا ملاحظات امنیتی در فرآیند افشا مورد توجه قرار گیرد.
این مقام مسئول، تعارض منافع میان سهامداران را از دیگر چالشهای شرایط بحرانی دانست و تاکید کرد: مطالعات انجامشده نشان میدهد در شرایط بحران، امکان افزایش نفوذ سهامداران عمده نسبت به وضعیت عادی وجود دارد. از این رو، نظارت بر روابط میان سهامداران و جلوگیری از سوءاستفاده از موقعیتهای خاص اهمیت بیشتری پیدا میکند.
او با اشاره به چالشهای فعالیت هیاتمدیره شرکتها در دوره جنگ توضیح داد: در این دوره، برخی هیاتمدیرهها امکان برگزاری مستمر جلسات را نداشتند و بخشی از وظایف و اختیارات خود را به مدیرعامل تفویض میکردند. این موضوع از منظر ادبیات حاکمیت شرکتی نیازمند مراقبت و بررسی بیشتری است.
جعفری به نقش کمیتههای تخصصی هیاتمدیره اشاره کرد و افزود: کمیتههای ریسک و انتصابات در شرایط بحرانی اهمیت بیشتری پیدا میکنند. تجربه نشان داد برخی شرکتها پیش از جنگ، اهمیت و نقش کمیته ریسک را به اندازه کافی جدی نمیگرفتند، در حالی که این کمیته در شرایط بحران میتواند نقش مؤثری در شناسایی و مدیریت مخاطرات داشته باشد.
اقدامات سازمان بورس برای مدیریت الزامات ناشران در دوره جنگ
مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار در ادامه، اقدامات این سازمان برای مدیریت شرایط ناشران در دوره جنگ را تشریح کرد و گفت: مجموعهای از اقدامات در این دوره انجام شد که آثار مثبت آن در زمان بازگشایی بازار و پس از آن قابل مشاهده بود.
او با اشاره به ضرورت رعایت ملاحظات امنیتی در افشای اطلاعات اعلام کرد: در دوره جنگ، حسابرسان امکان حضور در برخی شرکتها را نداشتند و تعدادی از ناشران نیز درخواست تمدید مهلت برگزاری مجامع را مطرح کردند. با این حال، در مکاتبات و مذاکرات انجامشده با شرکتها بر این موضوع تأکید شد که مجامع باید در زمانی برگزار شوند که فرآیند حسابرسی بهطور کامل انجام شده باشد و سهامداران نیز امکان حضور و مشارکت در آنها را داشته باشند.
جعفری افزود: در این دوره، مکاتبات متعددی با مراجع ذیربط و نهادهای صلاحیتدار انجام شد تا ضمن توجه به شرایط خاص ناشران، محدودیتها و ملاحظات امنیتی شرکتها نیز در نظر گرفته شود.
او به وضعیت برخی شرکتهای فعال در مناطق خاص اشاره کرد و گفت: برای نمونه، یکی از شرکتهای پتروشیمی به دلیل شرایط ویژه منطقه فعالیت خود تا پایان شهریورماه امکان افشای اطلاعات را نداشت و پس از آن نیز با اخذ مجوز از مرجع امنیتی مربوط، اطلاعات خود را منتشر کرد.
این مقام مسئول با اشاره به شرایط پس از پایان جنگ و بازگشایی بازار سرمایه افزود: حتی پس از بازگشایی بازار نیز ملاحظات دوره جنگ همچنان مورد توجه قرار داشت. با بررسی وضعیت مالی ناشران و توانایی آنها برای پرداخت سود، در مکاتبات و تذکرات مطرحشده در مجامع از شرکتها خواسته شد در تقسیم سود، شرایط نقدینگی و توان مالی خود را مدنظر قرار دهند.
او نسبت تقسیم سود در مجامع مربوط به سال مالی ۱۴۰۴ را ۴۱ درصد اعلام کرد و گفت: این نسبت در مقایسه با ۵ سال گذشته بیسابقه بوده است و نشان میدهد موضوع حفظ منابع مالی شرکتها و توجه به توان نقدینگی آنها در تصمیمگیریهای مجامع مورد توجه قرار گرفته است.
جعفری به موضوع مسئولیتهای اجتماعی شرکتها پرداخت و افزود: از ناشران خواسته شد هزینههای مرتبط با مسئولیتهای اجتماعی را بهصورت شفاف برای سهامداران افشا کنند و مشخص کنند منابع اختصاصیافته به این سرفصل در چه حوزههایی هزینه شده است.
او برگزاری چند میز صنعت برای بررسی مشکلات صنایع آسیبدیده را از دیگر اقدامات سازمان بورس برشمرد و تاکید کرد: مسائل و مشکلات این صنایع از طریق میزهای تخصصی بررسی و برای طرح در مراجع تصمیمگیری منعکس شد.
پیشنهاد الگویی برای افشای اطلاعات در شرایط بحران
جعفری، با ارائه الگویی مبتنی بر نتایج مطالعات تطبیقی و تجربه بازار سرمایه ایران، به تشریح الزامات افشای اطلاعات در شرایط جنگ و پس از آن پرداخت و تاکید کرد: تجربه دوره جنگ نشان داد شرکتها باید در زمان بحران، ملاحظات امنیتی کشور را در فرآیند افشای اطلاعات رعایت کنند؛ اما پس از پایان بحران، اطلاعاتی که به دلیل شرایط خاص منتشر نشدهاند، باید در اختیار سهامداران قرار گیرند.
او افزود: اطلاعات منتشرشده پس از بحران باید از قابلیت مقایسه برخوردار باشند و هرگونه تأخیر در اطلاعرسانی نیز باید مستندسازی شود تا دلایل آن در زمان مقتضی به نهاد ناظر ارائه شود.
مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار، طراحی فرم استاندارد گزارش تفصیلی مدیریت و پیشبینی عملکرد شرکتها متناسب با شرایط بحرانی را از جمله ابزارهای پیشنهادی برای ارتقای کیفیت افشا دانست و گفت: شرکتها باید با در نظر گرفتن شرایط جدید، ارزیابی واقعبینانهای از وضعیت و عملکرد آتی خود ارائه کنند تا سهامداران و سایر ذینفعان بتوانند تصمیمهای آگاهانهتری اتخاذ کنند.
بحران و جنگ نباید بهانهای برای تعلیق حاکمیت شرکتی باشد
علی رحمانی استاد دانشگاه الزهرا(س)، در ادامه این پنل با تشریح الزامات حاکمیت شرکتی در شرایط بحران و جنگ، بر ضرورت حفظ سازوکارهای نظارتی و پاسخگویی در تصمیمگیریهای اضطراری تأکید کرد.
او با اشاره به احتمال بروز مشکلات نقدینگی در شرکتها و ضرورت فروش اضطراری داراییها برای تأمین منابع مالی اعلام کرد: در شرایط بحرانی ممکن است شرکت برای تأمین نقدینگی ناچار به فروش برخی داراییهای خود شود، اما در چنین تصمیمی باید مشخص باشد چه کسی اختیار فروش دارد، چه کسی پاسخگوست و چه نهادی بر فرآیند تصمیمگیری نظارت میکند. همچنین باید منصفانه بودن قیمت فروش، نبود تعارض منافع، وجود یا نبود گزینههای جایگزین و آثار بلندمدت این تصمیم بر شرکت بررسی شود.
رحمانی افزود: بحران نباید بهانهای برای تعلیق حاکمیت شرکتی باشد. تجربه کشورهای مختلف نشان میدهد حتی در شرایط بحرانی نیز هیاتمدیره و مدیران ارشد شرکت باید به منافع سازمان وفادار بمانند، مراقبت و دقت حرفهای لازم را در تصمیمگیریها اعمال کنند و از سوءاستفاده از منابع شرکت جلوگیری شود.
این استاد دانشگاه، مستندسازی تصمیمات را از دیگر الزامات اساسی مدیریت بحران دانست و اعلام کرد: تمام تصمیمهایی که در شرایط اضطراری اتخاذ میشوند باید مستند باشند تا در آینده امکان بررسی دلایل، مبانی و نتایج آنها وجود داشته باشد. همچنین پاسخگویی به سهامداران و نهادهای ناظر نباید در این شرایط کنار گذاشته شود.
او با بیان اینکه سرعت در تصمیمگیری نباید به حذف کنترلها منجر شود، توضیح داد: تصمیمگیری سریع در شرایط بحران ضروری است، اما این ضرورت به معنای تصمیمگیری بدون نظارت و کنترل نیست. شرکتها باید ضمن حفظ سرعت عمل، مراقبتهای لازم را نیز در فرآیند تصمیمگیری رعایت کنند.

تغییر اولویتهای حاکمیت شرکتی در شرایط جنگ
رحمانی با اشاره به تفاوت اهداف شرکتها در شرایط عادی و بحرانی گفت: در شرایط معمول، تمرکز حاکمیت شرکتی بر عملکرد و سلامت شرکت است؛ به این معنا که رشد، سودآوری، بازده سرمایه، توسعه فعالیتها و بهبود شاخصهای عملکردی در اولویت قرار دارند. با این حال، در شرایط جنگ و بحران، اولویتها تغییر میکنند و حاکمیت شرکتی بیش از هر چیز بر تابآوری و حفظ بقا متمرکز میشود.
او افزود: در شرایط جنگ، حفظ جان و ایمنی کارکنان، تأمین نقدینگی، حفاظت از داراییها، صیانت از اطلاعات و دادهها، حفظ زنجیره تأمین و اعتماد ذینفعان اهمیت بیشتری پیدا میکند. بنابراین، مدل تصمیمگیری شرکتها نیز باید متناسب با شرایط جدید بازنگری شود.
این استاد دانشگاه با اشاره به ضرورت بازگشت تدریجی شرکتها به شرایط عادی تاکید کرد: اهداف اصلی شرکت در زمان جنگ حذف نمیشوند، بلکه اولویتبندی آنها تغییر میکند. پس از عبور از شرایط بحرانی نیز بازنگری راهبردها، سرمایهگذاری مجدد، ترمیم اعتماد بازار و بازگشت به مسیر رشد باید در دستور کار قرار گیرد.
رحمانی در تشریح مؤلفههای یک مدل تابآور حاکمیت شرکتی، ۴ محور اصلی را مورد توجه قرار داد و گفت: حفاظت از جان کارکنان، داراییها، زیرساختها، اطلاعات، اعتبار و سرمایه اجتماعی؛ تداوم فعالیت از طریق برنامهریزی برای استمرار کسبوکار؛ حفظ کنترلها از طریق مدیریت ریسک، کنترلهای داخلی و نظارت بر معاملات اضطراری؛ و در نهایت، صیانت از اعتماد سرمایهگذاران، سهامداران، کارکنان، مشتریان، تأمینکنندگان و نهادهای ناظر، از ارکان اصلی این مدل بهشمار میآیند.
او با اشاره به تجربههای بهدستآمده از شرایط اخیر کشور توضیح داد: پیش از وقوع بحران باید برای چنین شرایطی برنامهریزی کرد، اما تجربه عملی مواجهه با بحران نیز میتواند به شرکتها کمک کند تا با شناخت بهتر نقاط ضعف، برنامههای مؤثرتری برای آینده تدوین کنند.
ضرورت تقویت هیاتمدیرههای تابآور
رحمانی هیاتمدیره تابآور را هیاتمدیرهای دانست که در درجه نخست بر بقای شرکت، حفاظت از منابع و استمرار فعالیتهای ضروری تمرکز دارد و افزود: شرکتها نمیتوانند در شرایط متلاطم صرفاً بر اساس یک بودجه ثابت و مفروضات معمول فعالیت کنند، بلکه باید سناریوهای مختلف را در نظر بگیرند و برای هر یک برنامه مشخصی داشته باشند.
او با اشاره به اهمیت نقدینگی در شرایط بحران گفت: شرکتها باید داشبوردهای مدیریتی مناسبی برای رصد وضعیت نقدینگی، ریسکها و شرایط عملیاتی داشته باشند؛ زیرا در شرایط بحرانی، ریسکها ممکن است بهصورت جهشی و زنجیرهای گسترش پیدا کنند. از این رو، شناسایی و پایش مستمر ریسکها و تعیین شاخصهای هشداردهنده اهمیت زیادی دارد.
این استاد دانشگاه، دشواری تصمیمگیری، تغییر سریع مقررات، انتشار اخبار متناقض و دسترسی به اطلاعات ناقص را از مهمترین چالشهای شرکتها در شرایط جنگ برشمرد و اعلام کرد: مدیران در چنین فضایی باید همزمان برای حفظ سازمان، کارکنان، مشتریان و تأمینکنندگان برنامهریزی کنند. در این شرایط، تفویض اختیار میتواند به افزایش سرعت تصمیمگیری کمک کند، اما این اختیار باید با سازوکارهای کنترلی و نظارت پسینی همراه باشد.
او آمادگی پیش از بحران را از مهمترین وظایف نظارتی هیاتمدیره دانست و افزود: هیاتمدیره نباید منتظر وقوع جنگ یا بحران بماند و سپس به فکر طراحی سازوکارهای مقابله با آن بیفتد. وابستگی بیش از اندازه شرکت به یک محل، یک فرد یا یک تأمینکننده میتواند آسیبپذیری سازمان را افزایش دهد. این مسئله برای بانکها، شرکتهای فناوری، کارگزاریها و سایر نهادهای فعال در بازار سرمایه اهمیت ویژهای دارد.
رحمانی با اشاره به اهمیت امنیت زنجیره تأمین فناوری اطلاعات یادآور شد: در یکی از نشستهای تخصصی سازمان بورس در ۲۱ مهر امسال، موضوع حاکمیت شرکتی، مدیریت ریسک و فناوری اطلاعات مورد بررسی قرار گرفت. بر اساس آماری که در آن نشست ارائه شد، بیش از ۶۰ درصد حملات سایبری از طریق زنجیره تأمین انجام میشود. این موضوع نشان میدهد شرکتها باید علاوه بر حفاظت از زیرساختهای داخلی، امنیت پیمانکاران و تأمینکنندگان خدمات خود را نیز بهطور جدی ارزیابی کنند.
او بر ضرورت استمرار گزارشگری و شفافیت در شرایط بحران تأکید کرد و توضیح داد: گزارشگری و افشای اطلاعات نباید متوقف شود، اما لازم است ملاحظات امنیتی نیز در این فرآیند رعایت شود. شرکتها باید میان ضرورت اطلاعرسانی به سهامداران و نهادهای ناظر از یکسو و جلوگیری از انتشار اطلاعات حساس و آسیبپذیر از سوی دیگر، تعادل برقرار کنند.
برنامه تداوم کسبوکار و مدیریت سناریوهای بحران
این استاد دانشگاه با اشاره به ضرورت تدوین برنامههای عملیاتی برای مواجهه با بحران، اعلام کرد: شرکتها باید برای استمرار فعالیتهای خود برنامه مشخصی داشته باشند. پیشبینی جانشینان مدیریتی، ایجاد دسترسیهای پشتیبان به اطلاعات، طراحی برنامههای جایگزین تأمین نقدینگی و پیشبینی راهکارهای عملیاتی در شرایط اضطراری از جمله اقداماتی است که باید پیش از وقوع بحران انجام شود.
رحمانی با تفکیک شرایط جنگ کوتاهمدت و بحرانهای طولانیمدت افزود: در یک جنگ کوتاهمدت، هدف اصلی شرکت حفظ فعالیتها و بازگشت سریع به شرایط عادی است؛ اما در شرایط جنگ یا بحران طولانیمدت، سازمان باید توانایی مواجهه با چند سناریوی متفاوت را داشته باشد. در چنین وضعیتی، تداوم فعالیت، بازسازی ظرفیتها و استفاده از فرصتهای جدید اهمیت پیدا میکند.
او ادامه داد: در برخی شرایط ممکن است شرکت ناچار به تغییر ساختار فعالیت، کاهش ارزش برخی داراییها، توقف بخشی از عملیات یا اعمال محدودیتهای عملیاتی شود. بنابراین، برنامهریزی برای سناریوهای مختلف و پیشبینی پیامدهای هر تصمیم، از الزامات مدیریت بحران است.
لزوم بازنگری در عملکرد کمیتههای تخصصی هیاتمدیره
رحمانی به مسئولیت کمیتههای تخصصی هیاتمدیره در شرایط بحران پرداخت و گفت: ساختار کمیتههای هیاتمدیره در شرایط عادی و بحرانی لزوماً تغییر نمیکند، اما موضوعات مورد بررسی و اولویتهای نظارتی آنها باید متناسب با شرایط جدید بازنگری شود.
او درباره وظایف کمیته حسابرسی و مسائل مالی توضیح داد: بررسی آثار جنگ و بحران بر صورتهای مالی، ارزیابی کاهش ارزش داراییها، نظارت بر کنترلهای داخلی، بررسی احتمال تقلب و سوءاستفاده و هماهنگی با حسابرس مستقل، از جمله موضوعاتی است که باید با حساسیت بیشتری دنبال شود.
این استاد دانشگاه با اشاره به مسئولیت کمیته انتصابات و منابع انسانی افزود: در شرایط اضطراری، مدیریت منابع انسانی و پیشبینی جانشینان مدیران اهمیت بیشتری پیدا میکند. همچنین باید مراقب افزایش بیش از حد اختیارات مدیرعامل و تمرکز تصمیمگیری در یک فرد بود. اگرچه تفویض اختیار در شرایط بحران ضروری است، اما این موضوع نباید زمینهساز سوءاستفاده از موقعیت یا ایجاد تعارض منافع شود.
او با اشاره به اهمیت نظارت بر معاملات حساس توضیح داد: معاملات اضطراری باید بهطور کامل مستند شوند و سازوکارهای لازم برای شناسایی و مدیریت تعارض منافع در آنها وجود داشته باشد. تجربه نشان داده نباید تصور کرد همه افراد در شرایط بحرانی صرفاً بر اساس منافع سازمان عمل میکنند؛ از این رو، نظارت و کنترل باید همچنان برقرار باشد.
رحمانی موضوع نبود تقارن اطلاعاتی را یکی دیگر از چالشهای مهم شرکتها در شرایط جنگ و بحران دانست و اعلام کرد: مدیران باید با دقت مشخص کنند چه اطلاعاتی باید افشا شود و انتشار کدام اطلاعات ممکن است مخاطرات امنیتی ایجاد کند. از یک سو، حفظ اعتماد سهامداران و مقام ناظر به شفافیت نیاز دارد و از سوی دیگر، انتشار برخی اطلاعات حساس ممکن است مورد سوءاستفاده قرار گیرد. بنابراین، رعایت الزامات افشا با در نظر گرفتن ملاحظات امنیتی باید در دستور کار شرکتها باشد.
۵ اقدام ضروری برای هیاتمدیره شرکتها
رحمانی در جمعبندی سخنان خود، تدوین برنامه مکتوب تداوم کسبوکار، دریافت گزارشهای منظم مدیریتی، تعیین چارچوب تفویض اختیار اضطراری، تقویت امنیت سایبری و حفاظت از زیرساختها و قابلیت دفاع از تصمیمات مهم را ۵ اقدام اساسی برای تقویت آمادگی شرکتها در مواجهه با بحران ضروری دانست.
او با تأکید بر اهمیت مسئولیتپذیری مدیران در شرایط بحرانی، اعلام کرد: حتی در دشوارترین شرایط نیز تصمیمات هیاتمدیره و مدیران ارشد باید بر مبنای منافع شرکت، اصول حرفهای و الزامات پاسخگویی اتخاذ شوند. بحران ممکن است اولویتهای شرکت را تغییر دهد، اما مسئولیت مدیران در قبال حفظ منافع شرکت و صیانت از حقوق سهامداران را از بین نمیبرد.
طراحی مدل ارزیابی بلوغ حاکمیت شرکتی با تأکید بر اثربخشی کنترلها و مدیریت ریسک
محمدعلی باقرپور استاد دانشگاه، در این پنل تخصصی از طراحی مدلی برای ارزیابی سطح بلوغ حاکمیت شرکتی در شرکتها خبر داد و گفت: این مدل با اتکا به رهنمودهای بینالمللی، ضوابط و مقررات سازمان بورس و اوراق بهادار و تجربههای حاصل از پروژههای پژوهشی و اجرایی تدوین شده است و میتواند ضمن سنجش وضعیت شرکتها، زمینه ارائه پیشنهادهای اصلاحی و ارتقای کیفیت استقرار حاکمیت شرکتی را فراهم کند.
باقرپور با تشریح ویژگیهای این مدل توضیح داد: رویکرد اصلی، ارزیابی شاخصمحور است؛ به این معنا که برای ابعاد مختلف حاکمیت شرکتی، شاخصهایی تعریف شده و بر اساس آنها به وضعیت شرکت امتیاز داده میشود. در نهایت، شرکت میتواند جایگاه خود را از نظر سطح بلوغ حاکمیت شرکتی شناسایی کند و متناسب با نقاط ضعف و قوت، اقدامات اصلاحی را در دستور کار قرار دهد. همچنین تلاش شده با بهرهگیری از هوش مصنوعی، امکان راهبری و استفاده مؤثرتر از این مدل فراهم شود.
۳ محور اصلی ارزیابی حاکمیت شرکتی
این استاد دانشگاه با اشاره به دستهبندی ۳ گانه مدل گفت: حاکمیت شرکتی در این چارچوب در ۳ حوزه اصلی بررسی میشود؛ نخست، هیاتمدیره و کمیتههای تخصصی زیرمجموعه آن که نقش راهبری و نظارتی دارند؛ دوم، مدیریت ریسک؛ و سوم، کنترلهای داخلی. این تقسیمبندی کمک میکند وضعیت شرکت در هر یک از این حوزهها بهصورت جداگانه ارزیابی شود.
او ادامه داد: در بخش مربوط به هیاتمدیره، موضوعاتی مانند ویژگیها و صلاحیتهای اعضا، مسئولیتها و اختیارات، کمیتههای تخصصی، کیفیت و کمیت جلسات، مجامع عمومی، پاسخگویی، گزارشگری پایداری و رعایت الزامات قانونی و مقرراتی مورد توجه قرار گرفته است. شاخصهای تعریفشده در این بخش امکان سنجش عملکرد هیاتمدیره و ارزیابی تناسب صلاحیتها و توانمندیهای اعضای آن را فراهم میکند.
باقرپور درباره معیارهای ارزیابی اعضای هیاتمدیره و مدیرعامل توضیح داد: یکی از موضوعات مهم، تناسب تجربههای حرفهای و تخصصی افراد با مسئولیتهایی است که بر عهده دارند. در مدل طراحیشده، برخورداری از حداقل ۵ سال تجربه مرتبط بهعنوان یکی از معیارها در نظر گرفته شده است. ارزیابی نیز از دو بُعد انجام میشود؛ نخست، بررسی وجود ویژگیها و سوابق مورد انتظار و دوم، سنجش کیفیت آنها بر اساس طیفی از یک تا ۵ امتیاز. به این ترتیب، ارزیابی صرفاً به وجود یا فقدان یک ویژگی محدود نمیشود و کیفیت آن نیز مورد سنجش قرار میگیرد.

فاصله میان وجود کنترلها و اثربخشی آنها
این استاد دانشگاه با تأکید بر ضرورت تمایز میان وجود ساختارها و اثربخشی آنها گفت: وجود یک جزء یا ویژگی در ساختار حاکمیت شرکتی، لزوماً به معنای اثربخش بودن آن نیست. آنچه در نهایت اهمیت دارد، عملکرد واقعی اجزا و میزان تحقق اهدافی است که برای آنها در نظر گرفته شده است.
او با انتقاد از رویکرد صرفاً شکلی در برخی ارزیابیها افزود: در بعضی از چکلیستهای حسابرسی، صرفاً بررسی میشود که یک سازوکار یا کنترل وجود دارد یا خیر؛ درحالیکه پرسش اساسی این است که آیا آن سازوکار واقعاً ریسکهای مرتبط را پوشش میدهد و به تحقق هدف موردنظر کمک میکند یا نه. به همین دلیل، در مدل پیشنهادی علاوه بر بررسی استقرار اجزا، اثربخشی آنها نیز با استفاده از معیارهای جداگانه ارزیابی میشود.
باقرپور با اشاره به خروجیهای مدل تاکید کرد: پس از ارزیابی هر بخش، اطلاعات در قالب داشبورد مدیریتی ارائه میشود تا وضعیت شرکت و سطح بلوغ آن در حوزههای مختلف مشخص شود. این داشبورد میتواند نقاط قوت و ضعف را بهصورت تفکیکشده نشان دهد و مبنایی برای تصمیمگیری و تدوین برنامههای اصلاحی باشد.
ظاهرسازی؛ یکی از چالشهای اجرای حاکمیت شرکتی
او فاصله میان الزامات مندرج در منشورها و عملکرد واقعی شرکتها را یکی از مسائل مهم اجرای حاکمیت شرکتی دانست و گفت: در برخی موارد، آنچه در عمل در شرکتها اتفاق میافتد با آنچه در منشورها و مقررات پیشبینی شده، تفاوت قابلتوجهی دارد. در چنین شرایطی، با پدیده ظاهرسازی مواجه هستیم؛ یعنی ساختارها و سازوکارها در ظاهر ایجاد شدهاند، اما هنگام بررسی عملکرد واقعی مشخص میشود که این ساختارها بیشتر جنبه شکلی دارند و اثربخشی مورد انتظار را ایجاد نمیکنند.
به گفته باقرپور، یکی از اهداف مدل ارزیابی، بررسی همین فاصله میان الزامات رسمی و عملکرد عملی شرکتهاست؛ بهگونهای که مشخص شود وظایف و مسئولیتهای پیشبینیشده در منشورها، در عمل نیز اجرا میشوند یا صرفاً در اسناد و ساختارهای سازمانی باقی ماندهاند.
کیفیت جلسات مهمتر از تعداد آنهاست
این استاد دانشگاه با اشاره به معیارهای ارزیابی کمیتههای تخصصی، بهویژه کمیته ریسک، توضیح داد: در ارزیابی این کمیتهها، ترکیب اعضا، ویژگیهای تخصصی، اختیارات و مسئولیتها و همچنین برگزاری جلسات مورد توجه قرار میگیرد؛ اما صرف تعداد جلسات نمیتواند معیار مناسبی برای سنجش اثربخشی باشد.
او افزود: موضوع مهمتر، ماهیت مباحثی است که در جلسات هیئتمدیره و کمیتههای تخصصی مطرح میشود. باید بررسی کرد که آیا این جلسات به موضوعات راهبردی و نظارتی اختصاص دارند یا اعضا عمدتاً درگیر مسائل اجرایی و جزئی هستند. بنابراین، جنس موضوعات بررسیشده میتواند شاخص مهمتری برای سنجش کیفیت عملکرد این ارکان باشد.
باقرپور با اشاره به وضعیت اجرای الزامات مربوط به کمیته انتصابات نیز گفت: بررسیها نشان میدهد اجرای کامل برخی بخشهای دستورالعملهای مرتبط با شناسایی و ارزیابی صلاحیتها همچنان با چالش روبهروست و بسیاری از شرکتها نتوانستهاند این الزامات را بهطور کامل و متناسب با رهنمودها و استانداردهای موجود اجرا کنند.
ضرورت نهادینهسازی فرهنگ کنترل داخلی و اخلاق حرفهای
او با طرح این پرسش که چرا برخی مقررات با گذشت سالها همچنان بهطور کامل در شرکتها مستقر نشدهاند، گفت: باید بررسی شود که آیا مشکل به طراحی و تدوین مقررات بازمیگردد یا زیرساختهای لازم برای اجرای آنها فراهم نشده است. در کنار این عوامل، نهادینهسازی فرهنگ سازمانی نیز از موضوعات اساسی در ارزیابی و استقرار حاکمیت شرکتی بهشمار میرود.
این استاد دانشگاه ادامه داد: استقرار کنترلهای داخلی و مدیریت ریسک، بدون شکلگیری فرهنگ متناسب در سازمان با دشواری روبهرو خواهد شد. این فرهنگ باید از سطوح بالای سازمان آغاز شود و به سایر بخشها تسری پیدا کند تا محیط کنترلی مناسبی شکل بگیرد. در واقع، مدیران ارشد باید به الزامات و سازوکارهای کنترلی باور داشته باشند تا این نگرش در سراسر سازمان نهادینه شود.
باقرپور با تفکیک تدوین منشور اخلاقی از نهادینهشدن آن در سازمان بیان کرد: صرف تدوین و ابلاغ منشور اخلاقی به معنای استقرار فرهنگ اخلاقی نیست. نهادینهشدن زمانی اتفاق میافتد که افراد، حتی بدون نظارت مستقیم، بر اساس باور و اعتقاد درونی خود به اصول و ارزشهای سازمانی پایبند باشند. البته تقویت سازوکارهای نظارتی نیز در کنار فرهنگسازی ضروری است و این دو باید مکمل یکدیگر باشند.
او نیروی انسانی متخصص و متعهد را از عوامل مؤثر در تقویت محیط کنترلی و مدیریت ریسک برشمرد و گفت: فرهنگ سازمانی، کیفیت نیروی انسانی و میزان پایبندی کارکنان به اصول حرفهای میتواند بر تنوع و سطح ریسکهای شرکت و توانایی آن در مواجهه با مخاطرات اثرگذار باشد.
مدیریت ریسک باید از مرحله تدوین اهداف آغاز شود
باقرپور مدیریت ریسک را یکی از حوزههای مهم حاکمیت شرکتی دانست و با اشاره به تحولات این حوزه در سالهای اخیر گفت: مدیریت ریسک پس از تجربه ورشکستگی شرکتها در ابتدای دهه ۲۰۰۰ میلادی، بیش از گذشته مورد توجه قرار گرفت. کنترل داخلی نیز در ارتباط نزدیک با مدیریت ریسک قرار دارد و میتوان آن را یکی از اجزای مهم این نظام به شمار آورد.
او با اشاره به تحول رویکردهای مدیریت ریسک در چارچوبهای سالهای ۲۰۰۴ و ۲۰۱۷ توضیح داد: در رویکردهای پیشین، تمرکز عمدتاً بر ریسکهای عملیاتی و اجرایی بود؛ اما در چارچوب سال ۲۰۱۷، مدیریت ریسک به سطح تدوین اهداف و راهبردهای سازمانی گسترش پیدا کرد. به این معنا که شرکت باید پیش از ورود به مرحله اجرا، اهداف و راهبردهای خود را از منظر ریسک بررسی کند.
این استاد دانشگاه تأکید کرد: تمرکز بر ریسکهای اجرایی بهتنهایی کافی نیست؛ زیرا حتی اگر عملیات شرکت بهدرستی انجام شود، انتخاب اهداف نامناسب میتواند شرکت را با مشکلات جدی و حتی ورشکستگی مواجه کند. ازاینرو، مدیریت ریسک باید از مرحله هدفگذاری و تصمیمگیری راهبردی آغاز شود و در ادامه، در تمام فرایندها و فعالیتهای عملیاتی شرکت جریان داشته باشد.
ضرورت تقویت حاکمیت فناوری اطلاعات و تابآوری دیجیتال در شرکتها
بیتا مشایخی استاد دانشگاه تهران، در ادامه این پنل تخصصی بر ضرورت تکمیل چارچوبهای حاکمیت شرکتی از طریق توجه جدی به حاکمیت فناوری اطلاعات، کیفیت دادهها و تابآوری دیجیتال تأکید کرد.
او با اشاره به تجربههای اخیر کشور در مواجهه با اختلالها و حملات سایبری گفت: در سال گذشته و همچنین در جریان رویدادهای خرداد و اسفند، آسیبهای قابلتوجهی از محل بیتوجهی به حاکمیت فناوری اطلاعات متوجه سازمانها شد که آثار برخی از این آسیبها همچنان ادامه دارد. این تجربهها نشان میدهد توجه به حاکمیت فناوری اطلاعات دیگر یک موضوع صرفاً نظری یا آیندهنگرانه نیست، بلکه ضرورتی جدی برای تداوم فعالیت شرکتها و سازمانهاست.
مشایخی با اشاره به اهمیت کیفیت دادهها در مدلهای ارزیابی حاکمیت شرکتی افزود: اگرچه در مدلهای ارائهشده، موضوع داده و ضرورت ارائه اطلاعات مورد توجه قرار گرفته است، اما صرف دریافت داده و گزارش کافی نیست؛ بلکه باید از صحت، سلامت، اعتبار و قابلیت اتکای آن نیز اطمینان حاصل کرد.
او توضیح داد: اطلاعاتی که در اختیار هیاتمدیره قرار میگیرد، مبنای تصمیمگیریهای مهم سازمان است و در نهایت نیز در قالب صورتهای مالی و سایر گزارشهای عمومی منتشر میشود. سرمایهگذاران، بانکها، نهادهای دولتی، سازمان امور مالیاتی و سایر ذینفعان نیز بر اساس همین اطلاعات تصمیم میگیرند. بنابراین، اگر دادههای اولیه به دلیل ضعف سامانههای فناوری اطلاعات، حملات سایبری، بدافزارها، دسترسیهای غیرمجاز یا اختلالهای فنی دچار آسیب شده باشند، تصمیمهایی که بر مبنای آنها اتخاذ میشوند نیز ممکن است از اعتبار و دقت لازم برخوردار نباشند.
این استاد دانشگاه با تأکید بر اینکه سلامت اطلاعات صرفاً به بررسی گزارشهای نهایی محدود نمیشود، گفت: حسابرس مستقل میتواند ابعادی مانند بهموقع بودن، شفافیت و منصفانه بودن اطلاعات را بررسی کند، اما مسئله مهمتر این است که دادهها از چه سامانهای تولید شدهاند و زیرساخت فناوری اطلاعات چه میزان از امنیت و قابلیت اطمینان برخوردار است.
او با اشاره به استفاده گسترده شرکتها از سامانههای یکپارچه اطلاعاتی، از جمله سامانههای برنامهریزی منابع سازمانی (ERP)، گفت: داشتن یک سامانه یکپارچه بهتنهایی تضمینکننده صحت اطلاعات نیست. مدیران باید بدانند در لایه زیرساختی این سامانهها چه اتفاقی میافتد و دادهها در چه شرایطی تولید، پردازش و نگهداری میشود.
مشایخی با بیان اینکه مفهوم حاکمیت فناوری اطلاعات در کشورهای پیشرفته از چند دهه قبل مورد توجه قرار گرفته است، افزود: برای این حوزه استانداردها و چارچوبهای مشخصی، از جمله چارچوب کوبیت (COBIT)، تدوین شده و سازمانها بر اساس آنها عملکرد و میزان بلوغ حاکمیت فناوری اطلاعات خود را ارزیابی میکنند. با این حال، در کشور ما هنوز فاصله قابلتوجهی با سطح مطلوب وجود دارد و لازم است سازمان بورس و اوراق بهادار و سایر نهادهای مرتبط، توجه بیشتری به این موضوع داشته باشند.
او ضمن استقبال از بهبود شاخصهای حاکمیت شرکتی در سال جاری نسبت به سال گذشته، توضیح داد: ارتقای شاخصهای حاکمیت شرکتی اتفاق مثبتی است، اما نباید از حاکمیت فناوری اطلاعات غافل شویم. فناوری اطلاعات زیربنای تولید اطلاعات و گزارشهایی است که تصمیمگیریهای مدیریتی و سرمایهگذاری بر اساس آنها انجام میشود.
ضرورت ارزیابی اثربخشی سازوکارهای حاکمیت شرکتی
این استاد دانشگاه تهران با تأکید بر یکی از نکات مهم مدل ارائهشده در پنل اعلام کرد: وجود سازوکارها و ساختارهای حاکمیت شرکتی بهتنهایی نباید موجب اطمینان خاطر شود؛ بلکه اثربخشی این سازوکارها نیز باید مورد ارزیابی قرار گیرد.
او افزود: ممکن است شرکتی در ارزیابیها امتیاز بالایی کسب کند، تمامی سازوکارهای موردنیاز را داشته باشد و حتی بهعنوان شرکت برتر معرفی شود، اما پرسش اساسی این است که اگر با یک بحران جدی مواجه شود، تا چه اندازه توانایی مقابله با آن و بازگشت به شرایط عادی را دارد؟
مشایخی با اشاره به اهمیت حفظ اعتماد سرمایهگذاران گفت: هدف اصلی از تقویت حاکمیت شرکتی، افزایش اعتماد سرمایهگذاران است. بنابراین، باید بررسی کنیم که شرکتها در صورت بروز اختلال یا حمله سایبری، با چه سرعتی میتوانند فعالیتهای خود را بازیابی کنند و اعتماد ازدسترفته ذینفعان را بازگردانند.
او با تفکیک وقوع بحران از ضعف حاکمیت شرکتی توضیح داد: بروز یک رویداد منفی یا حمله سایبری لزوماً به معنای ضعف حاکمیت شرکتی نیست؛ زیرا برخی تهدیدها ممکن است با هیچیک از سازوکارهای کنترلی بهطور کامل قابل پیشگیری نباشند. آنچه اهمیت دارد، میزان آمادگی شرکت برای مواجهه با چنین شرایطی و سرعت بازیابی فعالیتها پس از وقوع بحران است.
این استاد دانشگاه تهران با استفاده از مفهوم تابآوری دیجیتال، بر ضرورت توجه به توانایی سازمانها برای بازگشت سریع به وضعیت عملیاتی تأکید کرد و گفت: تابآوری دیجیتال صرفاً به معنای حفظ شرایط عادی نیست؛ بلکه باید مشخص شود اگر سامانههای یک شرکت در اثر حمله سایبری یا اختلال گسترده از دسترس خارج شوند، آن شرکت در چه مدت زمانی میتواند فعالیت خود را از سر بگیرد.
نقش راهبردی هیاتمدیره در مدیریت ریسکهای فناوری اطلاعات
مشایخی با اشاره به مسئولیت هیاتمدیره در این زمینه گفت: هیاتمدیره و مدیریت اجرایی شرکت، هر ۲ در تقویت تابآوری دیجیتال نقش دارند، اما مسئولیتهای آنها یکسان نیست. وظیفه هیاتمدیره، طراحی و نظارت بر چارچوبهای مدیریت ریسک و اطمینان از پیشبینی الزامات لازم است؛ در مقابل، مدیریت اجرایی باید زیرساختها و برنامههای عملیاتی موردنیاز برای تحقق این الزامات را فراهم کند.
او افزود: هیاتمدیره باید مشخص کند شرکت چه میزان ریسک را میپذیرد، اختلال در فعالیتهای حیاتی تا چه مدت قابلتحمل است و در صورت بروز بحران، چه سطحی از توقف فعالیت برای سازمان قابلقبول خواهد بود. برای نمونه، در شرکتهایی که خدمات آنها به زیرساختهای دیجیتال وابسته است، حتی چند دقیقه اختلال نیز ممکن است خسارت قابلتوجهی به همراه داشته باشد.
این استاد دانشگاه مجموعهای از پرسشهای کلیدی را که هیاتمدیره باید در ارزیابی آمادگی شرکت برای مواجهه با بحران مطرح کند، تشریح و تأکید کرد: صرف تدوین دستورالعملها و برنامههای مکتوب کافی نیست. شرکتها باید اطمینان حاصل کنند که این برنامهها در ساختار عملیاتی سازمان نفوذ کردهاند و در زمان وقوع بحران، قابلیت اجرا دارند.
تابآوری دیجیتال؛ حلقه تکمیلی حاکمیت شرکتی
او با تشریح ضرورت تکمیل مدلهای حاکمیت شرکتی اضافه کرد: اگر بخواهیم اثربخشی حاکمیت شرکتی را در قالب یک ساختار سلسلهمراتبی بررسی کنیم، در لایه نخست با دستورالعملها، منشورها و الزامات مکتوب مواجه هستیم؛ اسنادی که بسیاری از شرکتها به دلیل الزامات سازمان بورس آنها را تدوین کردهاند.
به گفته او، در لایه بعدی باید بررسی شود که این دستورالعملها تا چه اندازه در فرآیندها، سامانهها و عملکرد واقعی سازمان نفوذ کردهاند و آیا فعالیتهای شرکت بر اساس آنها انجام میشود یا خیر.
مشایخی افزود: در بالاترین سطح اثربخشی، باید مشخص شود که شرکت در صورت مواجهه با بحران، چه برنامهای برای خروج از شرایط دشوار، بازیابی فعالیتها و بازگشت به وضعیت عادی دارد. دستیابی به این سطح از آمادگی است که میتواند عملکرد واقعی حاکمیت شرکتی را از وجود صرف ساختارها و الزامات متمایز کند.
او پیشنهاد کرد: موضوعات حاکمیت فناوری اطلاعات، حاکمیت دیجیتال، کنترلهای داخلی مرتبط با فناوری اطلاعات، شامل کنترلهای عمومی و کاربردی، و تابآوری دیجیتال بهعنوان مؤلفههای تکمیلی در مدل حاکمیت شرکتی مورد توجه قرار گیرد.
این استاد دانشگاه تأکید کرد: این مؤلفهها نباید بهعنوان ساختاری موازی با حاکمیت شرکتی در نظر گرفته شوند، بلکه باید درون همین ساختار قرار گیرند و موجب تقویت آن شوند. کسب امتیاز بالا در ارزیابیهای حاکمیت شرکتی بهتنهایی کافی نیست؛ آنچه اهمیت دارد، اثربخشی سازوکارها و توانایی شرکتها برای عبور از بحران و تداوم فعالیت در شرایط دشوار است./سنا