فراسو خبر پایگاه خبری تحلیلی فراسو خبر
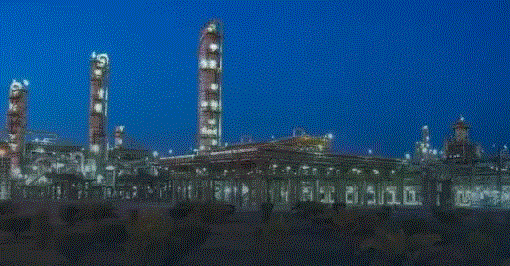
جهش درآمد تسعیر؛ عامل اصلی تغییر مسیر سودآوری پتروشیمی فنآوران
به گزارش فراسو، شرکت پتروشیمی فنآوران با نماد بورسی «شفن» در توضیحات تکمیلی صورتهای مالی حسابرسینشده ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، از تغییرات قابلتوجه در عملکرد مالی خود خبر داد. اگرچه درآمدهای عملیاتی شرکت در مقایسه با دوره مشابه سال گذشته ۱۰ درصد کاهش یافته، اما افت ۲۳ درصدی بهای تمامشده درآمدهای عملیاتی موجب شده سود ناخالص پتروشیمی فنآوران حدود ۶۰ درصد افزایش پیدا کند.
مهمترین اتفاق در صورتهای مالی این شرکت، رشد چشمگیر درآمد حاصل از تسعیر داراییها و بدهیها است؛ درآمدی که با افزایش ۱۴۶۵ درصدی نسبت به دوره مشابه سال قبل، نقش تعیینکنندهای در تغییر نتیجه عملکرد عملیاتی شرکت داشته و زیان عملیاتی دوره مشابه گذشته را به سود عملیاتی در نیمه نخست سال ۱۴۰۵ تبدیل کرده است.
این موضوع نشان میدهد که بهبود نتیجه عملیاتی «شفن» صرفاً حاصل افزایش فروش یا رشد فعالیتهای تولیدی نبوده و درآمدهای ارزی ناشی از تسعیر سهم مهمی در تغییر وضعیت مالی شرکت داشتهاند.
رشد ۶۰ درصدی سود ناخالص با وجود کاهش درآمد عملیاتی
یکی از نکات قابلتوجه در گزارش ششماهه پتروشیمی فنآوران، کاهش همزمان درآمدهای عملیاتی و بهای تمامشده است.
درآمدهای عملیاتی شرکت نسبت به دوره مشابه سال گذشته ۱۰ درصد افت داشته، اما بهای تمامشده درآمدهای عملیاتی با کاهش ۲۳ درصدی همراه شده است.
این اختلاف در میزان کاهش درآمد و هزینه، زمینهساز افزایش حدود ۶۰ درصدی سود ناخالص شده است.
به بیان دیگر، اگرچه شرکت در بخش درآمدهای عملیاتی با افت مواجه بوده، کاهش هزینههای مرتبط با عملیات توانسته حاشیه سود ناخالص را بهبود دهد.
افزایش ۱۴۶۵ درصدی درآمد تسعیر در صورتهای مالی شفن
مهمترین عامل تغییر نتیجه عملکرد عملیاتی پتروشیمی فنآوران، رشد قابلتوجه درآمد حاصل از تسعیر داراییها و بدهیها بوده است.
بر اساس توضیحات شرکت، این درآمد در مقایسه با ششماهه مشابه سال قبل ۱۴۶۵ درصد افزایش یافته و تأثیر مستقیمی بر بهبود نتیجه عملیاتی داشته است.
در واقع، درآمدهای تسعیر ارز نقش مهمی در جبران آثار افت درآمدهای عملیاتی ایفا کردهاند و موجب شدهاند شرکت از زیان عملیاتی دوره مشابه گذشته به سود عملیاتی در دوره جاری برسد.
این موضوع اهمیت بررسی ترکیب درآمدهای شرکت را نشان میدهد؛ چراکه ارزیابی پایداری سودآوری «شفن» مستلزم تفکیک درآمدهای حاصل از فعالیت اصلی شرکت از درآمدهای ناشی از تسعیر ارز است.
هزینههای مالی پتروشیمی فنآوران ۷۳ درصد افزایش یافت
در کنار رشد درآمدهای تسعیر و بهبود سود ناخالص، یکی دیگر از نکات قابلتوجه در گزارش مالی «شفن»، افزایش هزینههای مالی است.
طبق توضیحات شرکت، هزینههای مالی پتروشیمی فنآوران ۷۳ درصد رشد داشته که بخش عمده آن به افزایش مبلغ تسهیلات مالی دریافتی و جرایم ناشی از تأخیر در تسویه بدهیها مربوط میشود.
شرکت همچنین محدودیتهای نقدینگی ناشی از شرایط پیشآمده و آثار جنگ بر فروش و صادرات محصولات را از عوامل اثرگذار بر وضعیت مالی خود اعلام کرده است.
افزایش هزینههای تأمین مالی در کنار رشد درآمدهای تسعیر، از جمله مواردی است که در ارزیابی کیفیت سودآوری و وضعیت نقدینگی شرکت باید مورد توجه قرار گیرد.
رشد ۱۰۶ درصدی موجودی کالا در پتروشیمی فنآوران
یکی دیگر از نکات مهم صورتهای مالی ششماهه «شفن»، افزایش قابلتوجه موجودی کالا در پایان دوره است.
بر اساس اطلاعات اعلامشده، موجودی کالای شرکت در پایان شهریور ۱۴۰۵ نسبت به پایان سال مالی گذشته ۱۰۶ درصد افزایش یافته است.
همچنین بهای تمامشده کالای ساختهشده در پایان دوره مورد گزارش با رشد ۳۲۵ درصدی همراه بوده است.
افزایش موجودی کالا در کنار محدودیتهای اعلامشده در زمینه فروش و صادرات، اهمیت بررسی وضعیت فروش محصولات، روند خروج کالا از انبار و مدیریت سرمایه در گردش شرکت را بیشتر میکند.
تغییرات سرمایهگذاریهای کوتاهمدت شفن در دست بررسی است
پتروشیمی فنآوران همچنین اعلام کرده است تغییرات مربوط به نحوه اندازهگیری سرمایهگذاریهای کوتاهمدت و سریعالمعامله شرکت برای بررسی به کمیتههای تخصصی ارجاع شده است.
بر اساس توضیحات ارائهشده، آثار مالی این تغییرات پس از جمعبندی بررسیها و تصویب هیئتمدیره، در گزارشهای مالی بعدی اصلاح و منعکس خواهد شد.
این موضوع نیز یکی از موارد قابلتوجه برای سهامداران «شفن» در بررسی گزارشهای آتی شرکت خواهد بود.
جمعبندی؛ عملکرد شفن زیر ذرهبین سهامداران
بررسی صورتهای مالی ششماهه پتروشیمی فنآوران نشان میدهد شرکت از یکسو با رشد حدود ۶۰ درصدی سود ناخالص و جهش ۱۴۶۵ درصدی درآمد تسعیر ارز مواجه بوده و از سوی دیگر، کاهش ۱۰ درصدی درآمد عملیاتی، افزایش ۷۳ درصدی هزینههای مالی و رشد ۱۰۶ درصدی موجودی کالا را تجربه کرده است.
بنابراین، اگرچه تبدیل زیان عملیاتی به سود و بهبود سود ناخالص از نکات مثبت عملکرد «شفن» محسوب میشود، اما سهم بالای درآمدهای تسعیر در تغییر نتیجه عملیاتی، ضرورت توجه به کیفیت و پایداری سودآوری شرکت را افزایش میدهد.
روند فروش محصولات، مدیریت هزینههای مالی، وضعیت نقدینگی و نحوه تبدیل موجودی کالا به درآمد از مهمترین شاخصهایی هستند که میتوانند در ارزیابی عملکرد دورههای آینده پتروشیمی فنآوران مورد توجه سهامداران قرار گیرند.