فراسو خبر پایگاه خبری تحلیلی فراسو خبر
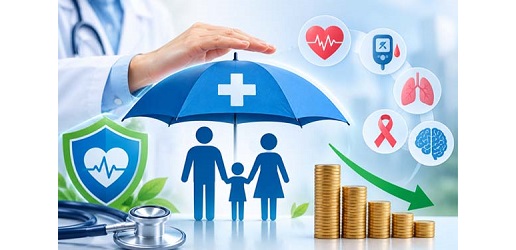
بیماریهای مزمن غیرواگیر مانند دیابت، فشار خون بالا، بیماریهای قلبی عروقی، سرطانها و بیماریهای تنفسی مزمن، امروزه بزرگترین چالش سلامت در سطح جهان و ایران هستند و برخلاف بیماریهای عفونی که با یک دوره درمان مشخص خاتمه مییابند، بیماریهای مزمن ماهیتی طولانیمدت دارند و نیازمند مدیریت مداوم هستند و نقش بیمه در این میان، از یک «پرداختکننده صرف» به یک «مدیریتکننده سلامت» تغییر یافته است.
به گزارش فراسو به نقل از مرکز روابط عمومی و امور مشتریان سازمان بیمه سلامت ایران، در مدلهای سنتی بیمه، تمرکز بر پرداخت هزینههای پس از وقوع بیماری بود، اما در مدیریت بیماریهای مزمن، این مدل منجر به شکست اقتصادی میشود؛ زیرا هزینههای مراقبتهای پیشرفته و بستریهای طولانیمدت، بودجه بیمه را به شدت مستهلک میکند.
بیمهها با استفاده از ابزارهای مدیریت پروندههای پزشکی، میتوانند نقش پیشگیرانه ایفا کنند. برای مثال، پوشش هزینههای غربالگری و آموزشهای سبک زندگی، هزینهای ناچیز در مقایسه با هزینههای درمان یک سکته مغزی یا دیالیز ناشی از دیابت دارد. بیمه با تشویق بیمهشدگان به کنترل پارامترهای حیاتی (مانند قند خون یا فشار خون) در مراحل اولیه، مانع از پیشرفت بیماری به مراحل پرهزینه میشود.
کاهش بار اقتصادی از طریق مدیریت مداخلات
بار اقتصادی بیماریهای مزمن دو جنبه دارد: هزینههای مستقیم (داروها، بستری، آزمایشها) و هزینههای غیرمستقیم (کاهش بهرهوری نیروی کار، از کار افتادگی و مرگ زودهنگام).
بیمهها با اعمال سیاستهای «کنترل مصرف» و «تخصیص بهینه منابع»، میتوانند بار مستقیم را مدیریت کنند. ابزارهایی مانند:• مدیریت دارو (DUR): اطمینان از تجویز داروهای کارآمد و جلوگیری از مصرف داروهای تکراری یا غیرضروری.• مراقبتهای مبتنی بر پروتکل: اجبار پزشکان به پیروی از پروتکلهای علمی در مدیریت بیماریهای مزمن، از مداخلات پزشکی غیرضروری و گرانقیمت جلوگیری میکند.• پایش از راه دور: استفاده از تکنولوژیهای دیجیتال برای نظارت بر بیماران در منزل، هزینههای بستری شدن در بیمارستان را به شدت کاهش میدهد.
مدیریت کوهورتهای بیمهای و پایداری مالی
یکی از وظایف اصلی سازمانهای بیمهگر پایه سلامت، شناسایی و طبقهبندی بیمهشدگان بر اساس میزان ریسک است. با مدیریت صحیح «کوهورتهای بیمهای» (مانند بیماران مبتلا به دیابت یا فشار خون)، بیمه میتواند از بروز عوارض بعدی جلوگیری کند.
به عنوان مثال، اگر یک بیمه در مدیریت قند خون بیمار دیابتی موفق باشد، از هزینههای سنگین جراحیهای قلب یا نارسایی کلیه در آینده جلوگیری کرده است. این رویکرد باعث میشود جریان نقدینگی بیمه به جای صرف شدن برای «بحرانهای پزشکی»، در مسیر «بهبود کیفیت زندگی» و «پایداری سیستم» حرکت کند.
نتیجهگیری
در نهایت، مدیریت بیماریهای مزمن توسط بیمه، یک انتخاب نیست، بلکه یک ضرورت برای بقای سیستمهای سلامت است. بیمهها با حرکت از مدل «پرداخت به ازای خدمت» به سمت مدلهای «پرداخت بر اساس عملکرد و نتیجه»، میتوانند همزمان سلامت جامعه را ارتقا داده و بار سنگین اقتصادی ناشی از بیماریهای مزمن را کاهش دهند. موفقیت در این مسیر مستلزم همکاری نزدیک بین بیمهگر، ارائهدهنده خدمت (پزشکان و بیمارستانها) و خود بیمهشده است.
یادداشت: مهدی خلیلی، مسئول روابط عمومی اداره کل بیمه سلامت استان خوزستان