فراسو خبر پایگاه خبری تحلیلی فراسو خبر
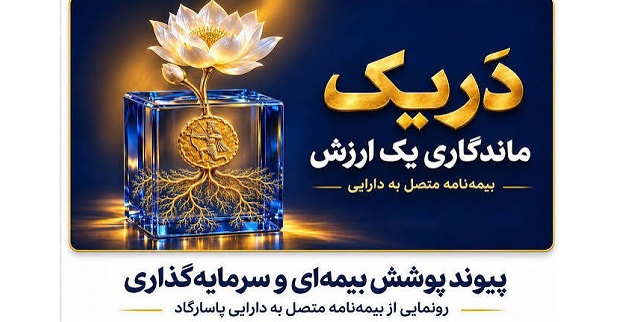
فراسو/ رونمایی از بیمهنامه متصل به دارایی «دَریک» میتواند نقطه عطفی در تحول محصولات بیمههای زندگی باشد؛ حرکتی که با پیوند دادن پوششهای بیمهای به فرصتهای سرمایهگذاری، افق تازهای برای حفظ ارزش دارایی مشتریان، توسعه بازار بیمههای زندگی و افزایش نقش صنعت بیمه در اقتصاد کشور ترسیم میکند.
رونمایی شرکت بیمه پاسارگاد از بیمهنامه متصل به دارایی «دَریک» را میتوان یکی از تحولات قابل توجه در مسیر نوآوری محصولات صنعت بیمه کشور ارزیابی کرد؛ محصولی که با ترکیب پوششهای بیمهای و سرمایهگذاری متصل به دارایی، تلاش دارد تعریفی فراتر از الگوی سنتی بیمههای زندگی ارائه دهد.
محمدرضا کشاورز، مدیرعامل بیمه پاسارگاد، در مراسم رونمایی از این محصول، «دَریک» را ترکیبی از پوششهای بیمهای و سرمایهگذاری متصل به دارایی معرفی کرده و آن را آغاز فصل جدیدی از تحول در این شرکت با تمرکز بر نوآوری، مشتریمداری و خلق ارزش برای بیمهگذاران دانسته است.
اما اهمیت این اتفاق صرفاً در معرفی یک بیمهنامه جدید خلاصه نمیشود. آنچه «دَریک» را به محصولی قابل توجه تبدیل میکند، ظرفیت آن برای پاسخگویی به یکی از مهمترین چالشهای اقتصادی سالهای اخیر است:
چگونه میتوان در کنار ایجاد پوششهای حمایتی و بیمهای، ارزش اندوخته و دارایی افراد را نیز در برابر تحولات اقتصادی حفظ کرد؟
عبور از بیمهگری سنتی؛ حرکت به سمت بیمههای متصل به دارایی
در الگوی سنتی بیمههای عمر و سرمایهگذاری، بیمهگذار با پرداخت حق بیمه، علاوه بر برخورداری از پوششهای بیمهای، اندوختهای برای آینده خود تشکیل میدهد و از منافع سرمایهگذاری شرکت بیمه نیز بهرهمند میشود.با این حال، تغییرات اقتصادی، افزایش تورم و نوسانات بازارهای مالی موجب شده است انتظارات مشتریان از این محصولات دستخوش تحول شود.
در شرایطی که ارزش پول ملی با کاهش قدرت خرید مواجه است، صرف تشکیل یک اندوخته ریالی لزوماً نمیتواند اطمینان خاطر لازم را برای بیمهگذار فراهم کند. به همین دلیل، بیمههای متصل به دارایی بهعنوان نسل جدیدی از محصولات بیمهای مورد توجه قرار گرفتهاند.
در این الگو، سرمایهگذاری بیمهگذار میتواند به داراییها و ابزارهای مالی مشخصی متصل شود و ارزش اندوخته او متناسب با عملکرد داراییهای انتخابشده تغییر کند.
این داراییها میتوانند شامل صندوقهای سرمایهگذاری، ابزارهای بازار سرمایه، صندوقهای طلا و سایر فرصتهای سرمایهگذاری باشند.
بر اساس اطلاعات منتشرشده درباره ساختار اولیه محصول جدید پاسارگاد، امکان انتخاب ترکیبهای مختلف سرمایهگذاری از جمله صندوقهای طلا، درآمد ثابت و سهامی برای بیمهگذاران در نظر گرفته شده است. همچنین در مرحله نخست، بیمهنامه با سرمایه فوت ثابت و بدون پوششهای تکمیلی عرضه شده و توسعه امکانات آن برای مراحل بعدی پیشبینی شده است.
این ویژگی میتواند به تدریج زمینه حرکت از محصولات یکسان و از پیش تعریفشده به سمت محصولات منعطف و متناسب با اهداف مالی و میزان ریسکپذیری مشتریان را فراهم کند.
نخستین دستاورد؛ پیوند دادن امنیت بیمهای با حفظ ارزش سرمایه
یکی از مهمترین ظرفیتهای بیمهنامه «دَریک»، ایجاد پیوند میان دو نیاز اساسی مشتریان است: برخورداری از حمایت بیمهای و تلاش برای حفظ و افزایش ارزش دارایی.
در واقع، مشتری دیگر صرفاً به دنبال خرید یک بیمهنامه برای پوشش خطرات احتمالی نیست؛ بلکه انتظار دارد منابع مالی که در قالب حق بیمه پرداخت میکند، در کنار ایجاد امنیت مالی برای خود و خانوادهاش، از امکان بهرهمندی از فرصتهای سرمایهگذاری نیز برخوردار باشد.
این تغییر نگرش میتواند بازار بیمههای زندگی را از یک بازار صرفاً حمایتی به بازاری با کارکردهای اقتصادی و سرمایهگذاری گستردهتر تبدیل کند.
بهویژه برای افرادی که به دلیل نگرانی از کاهش ارزش پول، تمایل کمتری به سرمایهگذاریهای بلندمدت ریالی دارند، اتصال اندوخته بیمهای به داراییهای متنوع میتواند جذابیت بیشتری ایجاد کند.
البته میزان موفقیت این رویکرد به عملکرد واقعی سبدهای سرمایهگذاری، شفافیت اطلاعات، هزینههای بیمهنامه و نحوه مدیریت ریسک بستگی خواهد داشت.
دومین افق روشن؛ افزایش جذابیت بیمههای زندگی برای نسل جدید مشتریان
یکی از چالشهای صنعت بیمه ایران، افزایش سهم بیمههای زندگی از بازار و تبدیل بیمه به بخشی از برنامهریزی مالی خانوارهاست.بسیاری از خانوارها بیمه را همچنان بهعنوان هزینهای برای جبران خسارت یا پوشش خطرات احتمالی میشناسند؛ در حالی که بیمههای زندگی میتوانند ابزاری برای برنامهریزی مالی بلندمدت، تشکیل سرمایه و حمایت اقتصادی از خانواده باشند.
محصولاتی مانند «دَریک» این ظرفیت را دارند که تصویر سنتی از بیمه را تغییر دهند.امکان انتخاب دارایی و ترکیب سرمایهگذاری، متناسبسازی سطح ریسک با اهداف مالی و بهرهمندی همزمان از پوشش بیمهای، میتواند گروههای جدیدی از مشتریان، بهخصوص جوانان، سرمایهگذاران خرد و افرادی را که به دنبال مدیریت بلندمدت منابع مالی خود هستند، به بازار بیمههای زندگی جذب کند.
از این منظر، توسعه چنین محصولاتی تنها به افزایش فروش یک شرکت بیمه محدود نمیشود؛ بلکه میتواند به گسترش فرهنگ بیمه و سرمایهگذاری بلندمدت در جامعه کمک کند.
سومین افق؛ تبدیل شرکتهای بیمه به بازیگران مؤثرتر بازار سرمایه
توسعه بیمهنامههای متصل به دارایی میتواند جایگاه شرکتهای بیمه را در ساختار اقتصادی کشور نیز تغییر دهد.
در الگوی سنتی، شرکت بیمه عمدتاً با دریافت حق بیمه و مدیریت ریسکهای بیمهای، منابع خود را در چارچوب ضوابط سرمایهگذاری به کار میگیرد.اما در مدلهای جدید، مدیریت سبدهای سرمایهگذاری، ارزیابی عملکرد داراییها، مدیریت ریسک بازار و ارائه خدمات مالی متناسب با نیاز مشتریان به بخش مهمتری از فعالیت شرکتهای بیمه تبدیل میشود.
این تحول میتواند زمینه همکاری گستردهتر شرکتهای بیمه با نهادهای مالی، شرکتهای مدیریت دارایی، صندوقهای سرمایهگذاری و بازار سرمایه را فراهم کند.به بیان دیگر، شرکتهای بیمه میتوانند علاوه بر نقش سنتی خود در انتقال و مدیریت ریسک، به یکی از حلقههای مهم اتصال پساندازهای خرد مردم به بازارهای مولد مالی تبدیل شوند.
چنین ظرفیتی در صورت مدیریت صحیح، میتواند به تعمیق بازار سرمایه، افزایش تنوع ابزارهای مالی و هدایت منابع به سمت فعالیتهای اقتصادی کمک کند.
چهارمین افق؛ ایجاد رقابت جدید و افزایش کیفیت خدمات در صنعت بیمه
رونمایی بیمه پاسارگاد از «دَریک» میتواند پیام مهمی برای سایر شرکتهای بیمه نیز داشته باشد.
بازار بیمههای زندگی برای رشد بیشتر به محصولاتی نیاز دارد که علاوه بر پوششهای متعارف، با نیازهای جدید مشتریان و تحولات بازارهای مالی هماهنگ باشند.ورود محصولات متصل به دارایی میتواند رقابت میان شرکتهای بیمه را از رقابت صرف بر سر نرخ، میزان سود مشارکت و شرایط فروش، به سمت رقابت بر سر کیفیت مدیریت سرمایهگذاری، تنوع سبدهای مالی، شفافیت عملکرد و خدمات دیجیتال سوق دهد.
در چنین شرایطی، شرکتهایی که بتوانند زیرساختهای فنی و مالی مناسبتری ایجاد کنند و محصولات منعطفتری در اختیار مشتریان قرار دهند، ظرفیت بیشتری برای جذب منابع بلندمدت خواهند داشت.این رقابت در نهایت میتواند به نفع بیمهگذاران و توسعه کل صنعت بیمه تمام شود.
پنجمین افق؛ توسعه بیمهگری هوشمند و خدمات دیجیتال
یکی دیگر از نکات قابل توجه در اظهارات مدیرعامل بیمه پاسارگاد، تأکید بر الکترونیکیسازی فرایندها و تسهیل دسترسی مشتریان به خدمات بیمهای است. این موضوع در محصولات متصل به دارایی اهمیت دوچندانی دارد؛ زیرا بیمهگذار باید بتواند اطلاعات مربوط به اندوخته، ترکیب داراییها، عملکرد سرمایهگذاری و تغییرات ارزش سبد خود را به شکل شفاف و مستمر مشاهده کند.
در واقع، توسعه این نوع بیمهنامهها بدون زیرساختهای دیجیتال کارآمد امکانپذیر نیست.فناوری اطلاعات میتواند امکان مشاهده برخط ارزش داراییها، تغییر ترکیب سبد سرمایهگذاری در چارچوب ضوابط بیمهنامه، دریافت گزارشهای عملکرد و پیگیری وضعیت اندوخته را برای مشتریان فراهم کند.
بنابراین، «دَریک» میتواند علاوه بر یک نوآوری در طراحی محصول، محرکی برای توسعه خدمات دیجیتال و تغییر تجربه مشتری در صنعت بیمه باشد.
فرصت بزرگ، اما همراه با مسئولیتهای مهم
با وجود ظرفیتهای قابل توجه بیمههای متصل به دارایی، موفقیت این محصولات به رعایت مجموعهای از الزامات فنی، مالی و نظارتی وابسته است.
نخست آنکه باید میان پوشش بیمهای و بخش سرمایهگذاری بیمهنامه تفکیک روشنی وجود داشته باشد تا مشتری بداند چه میزان از پرداختی او صرف پوششهای بیمهای و هزینهها میشود و چه میزان به تشکیل اندوخته و سرمایهگذاری اختصاص مییابد.
دوم، عملکرد سبدهای سرمایهگذاری باید به شکل شفاف و قابل ارزیابی در اختیار بیمهگذاران قرار گیرد.
بازدهی گذشته هیچ سبدی تضمینکننده بازدهی آینده آن نیست و مشتری باید از احتمال نوسان و حتی کاهش ارزش سرمایه خود آگاهی داشته باشد.
سوم، مدیریت نقدشوندگی و امکان بازخرید یا جابهجایی سرمایهگذاریها اهمیت اساسی دارد. شرکت بیمه باید بتواند تعهدات خود را در زمانهای مقرر و بدون ایجاد فشار غیرمتعارف بر منابع مالی انجام دهد.
چهارم، نظارت بیمه مرکزی، رعایت الزامات توانگری مالی، استانداردهای حسابداری و مدیریت ریسک بازار باید متناسب با ماهیت این محصولات توسعه یابد.
در نهایت، شبکه فروش نیز باید از دانش کافی در زمینه بیمه، سرمایهگذاری و میزان ریسکپذیری مشتریان برخوردار باشد تا محصول متناسب با نیاز واقعی هر فرد عرضه شود.
پاسارگاد و آغاز رقابت بر سر نسل جدید محصولات بیمهای