 فراسو خبر پایگاه خبری تحلیلی فراسو خبر
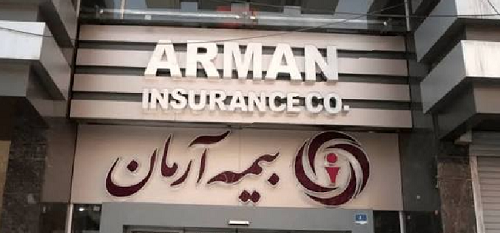
افزایش هزینه خسارتها، نوسان ارزش داراییها، تغییر الگوی ریسک و رشد انتظارات مشتریان، مدیریت مالی شرکتهای بیمه را پیچیدهتر از گذشته کرده است. در چنین فضایی، پایداری مالی تنها با فروش بیشتر بیمهنامه تضمین نمیشود.
به گزارش فراسو به نقل از اکو جهان، شرکت بیمه باید بتواند ریسک را دقیقتر قیمتگذاری کند، نقدینگی و سرمایه خود را سنجیده بهکار گیرد و از داده و فناوری برای کنترل هزینه و بهبود تجربه بیمهگذار بهره ببرد. برای بیمه آرمان نیز پاسخ به این چالشها، بیش از آنکه به یک فناوری منفرد وابسته باشد، به طراحی یک معماری هماهنگ مالی، دادهای و عملیاتی نیاز دارد.
این گزارش، مسیرهای فنی قابلاتکا برای تقویت تابآوری مالی بیمه آرمان را بررسی میکند. از آنجا که جزئیات پروژهها و شاخصهای داخلی شرکت در این گزارش مبنا قرار نگرفتهاند، موارد زیر بهعنوان چارچوب تحلیلی و مسیرهای قابلارزیابی مطرح میشوند، نه ادعایی درباره اجرای قطعی آنها در شرکت.
فشار مالی از کجا میآید؟
نخستین چالش، فاصله زمانی میان دریافت حقبیمه و پرداخت خسارت است. در این فاصله، تورم و تغییر قیمت قطعات، خدمات درمانی، دستمزد تعمیر و هزینههای کارشناسی میتواند مبلغ خسارت را افزایش دهد. اگر نرخگذاری محصول با دادههای قدیمی انجام شود، حقبیمه دریافتی ممکن است دیگر با هزینه واقعی تعهدات تناسب نداشته باشد.
چالش دوم، مدیریت داراییها و تعهدات است. منابع شرکت بیمه باید بهگونهای مدیریت شوند که در زمان سررسید تعهدات، نقدشوندگی کافی وجود داشته باشد؛ در عین حال، بازده سرمایهگذاری نیز نباید از سطحی پایینتر بماند که توان پوشش هزینهها و حفظ قدرت مالی شرکت را تضعیف کند. این همان مسئله مدیریت دارایی و بدهی است: سنجش همزمان سررسید، نقدشوندگی، بازده و ریسک.
در کنار این موارد، خطاهای عملیاتی، تقلب، هزینههای بالای رسیدگی به خسارت و تمرکز بیش از حد بر چند رشته یا گروه محدود از مشتریان نیز میتوانند فشار مالی ایجاد کنند. راهکار مؤثر، در نتیجه، باید چندلایه باشد.
داده؛ زیربنای نرخگذاری و کنترل ریسک
نرخگذاری دقیق با گردآوری داده شروع میشود، اما به آن محدود نمیماند. شرکت باید اطلاعات بیمهنامه، سابقه خسارت، هزینه نهایی پروندهها، زمان رسیدگی، ویژگیهای ریسک و دادههای معتبر بیرونی را در بستری یکپارچه تحلیل کند. در این الگو، دادههای پراکنده واحدهای صدور، خسارت، مالی و شبکه فروش باید به تعاریف مشترک و قابلردیابی برسند.
بهکارگیری تحلیلهای پیشبینانه میتواند به برآورد فراوانی و شدت خسارت، تشخیص روندهای نامتعارف و بازنگری منظم نرخها کمک کند. برای نمونه، افزایش تدریجی هزینه متوسط خسارت در یک رشته ممکن است پیش از آنکه در صورتهای مالی سالانه آشکار شود، در دادههای پروندههای باز یا برآورد هزینه خسارت نهایی دیده شود. هشدار زودهنگام در این مرحله، امکان اصلاح نرخ، شرایط پوشش یا حدود پذیرش ریسک را فراهم میکند.
با این حال، الگوریتم بهتنهایی تضمینکننده تصمیم درست نیست. کیفیت داده، توضیحپذیری مدل، پایش خطای پیشبینی و کنترل سوگیری باید بخشی از فرایند باشد. هر مدل نرخگذاری یا ارزیابی ریسک باید در برابر تغییرات شرایط بازار بازآزمایی شود و تصمیمهای مهم آن امکان بازبینی انسانی داشته باشند.
هوشمندسازی فرایند خسارت؛ کاهش هزینه بدون تضعیف دقت
رسیدگی به خسارت یکی از حوزههایی است که بهبود آن میتواند همزمان بر رضایت بیمهگذار و هزینه عملیاتی اثر بگذارد. ثبت دیجیتال مدارک، دستهبندی خودکار پروندهها، ارزیابی اولیه بر مبنای قواعد روشن و ارجاع پروندههای پیچیده به کارشناسان، از جمله اقداماتی است که میتواند زمان رسیدگی را کاهش دهد.
تحلیل الگوهای خسارت همچنین در شناسایی موارد مشکوک کاربرد دارد. سامانههای کشف تقلب میتوانند پروندههای دارای الگوی غیرعادی را برای بررسی بیشتر علامتگذاری کنند؛ اما علامتگذاری نباید بهمعنای رد خودکار خسارت باشد. تصمیم نهایی باید مستند، قابلاعتراض و مطابق مقررات باشد. این تمایز برای حفظ حقوق بیمهگذار و جلوگیری از تبدیل ابزار کنترلی به منشأ نارضایتی ضروری است.
شاخصهایی مانند متوسط زمان پرداخت، نسبت پروندههای برگشتی، هزینه رسیدگی به هر پرونده، سهم ارزیابی خودکار و نرخ کشف موارد تقلب، امکان سنجش اثربخشی این تحول را فراهم میکنند.
مدیریت سرمایه و نقدینگی؛ پیوند میان تعهدات و سرمایهگذاری
در مدیریت مالی بیمه، بازده سرمایهگذاری باید در کنار ماهیت تعهدات سنجیده شود. انتخاب دارایی صرفاً بر پایه بازده اسمی، بدون توجه به سررسید و امکان نقدشدن آن، میتواند شرکت را در زمان افزایش پرداخت خسارت با تنگنای نقدینگی روبهرو کند.
یک چارچوب منضبط مدیریت دارایی و بدهی باید سناریوهایی مانند افزایش ناگهانی خسارت، کاهش نقدشوندگی بازار، تغییر نرخها و افت ارزش برخی داراییها را بررسی کند. آزمون تنش و تحلیل سناریو کمک میکند شرکت پیش از وقوع فشار، میزان نیاز نقدی و ظرفیت جذب زیان را برآورد کند. همچنین پایش منظم تمرکز سرمایهگذاری و نسبت داراییهای نقدشونده به تعهدات کوتاهمدت، تصویری روشنتر از تابآوری مالی به دست میدهد.
در این بخش، شفافیت گزارشگری اهمیت ویژه دارد. انتشار منظم شاخصهای مالی قابلمقایسه، در حدود الزامات قانونی و ملاحظات محرمانگی، میتواند ارزیابی ذینفعان از کیفیت مدیریت ریسک را دقیقتر کند.
تنوع پرتفوی و بازبینی سیاست پذیرش ریسک
رشد در رشتههای بیمهای زمانی به تقویت مالی منجر میشود که با کیفیت پرتفوی همراه باشد. افزایش تعداد بیمهنامهها، اگر با نرخگذاری نامتناسب یا تمرکز بالا در یک رشته، منطقه یا گروه مشتریان همراه شود، ممکن است تعهدات آینده را بیش از منابع قابلپوشش افزایش دهد.
بنابراین، تحلیل سودآوری باید به تفکیک محصول، کانال فروش، گروه مشتری و حتی نوع خسارت انجام شود. چنین تحلیلی میتواند نشان دهد کدام بخشها رشد سالم دارند و کدام بخشها نیازمند اصلاح نرخ، تغییر شرایط پوشش یا بازنگری در حدود پذیرش ریسک هستند. در ریسکهای بزرگ یا پرتجمع نیز استفاده هدفمند از بیمه اتکایی میتواند بخشی از نوسان خسارت را منتقل کند؛ البته به شرط آنکه هزینه، ظرفیت و کیفیت طرف اتکایی بهدرستی ارزیابی شود.
فناوری نوین بدون حکمرانی داده کافی نیست
دیجیتالیسازی زمانی ارزش مالی ایجاد میکند که با استانداردسازی فرایند و مسئولیتپذیری همراه باشد. انتقال فرایندهای دستی به سامانههای آنلاین، بدون حذف دوبارهکاری و رفع ناهماهنگی دادهها، ممکن است تنها شکل هزینه را تغییر دهد، نه میزان آن را.
از سوی دیگر، اتکای بیشتر به سامانههای دیجیتال، اهمیت امنیت سایبری و تداوم کسبوکار را افزایش میدهد. حفاظت از اطلاعات مشتریان، مدیریت دسترسی، ثبت رویدادهای سامانه، پشتیبانگیری و آزمون برنامه بازیابی پس از اختلال باید در کنار پروژههای تحول دیجیتال دیده شوند. رخداد سایبری میتواند علاوه بر هزینه مستقیم، به اختلال در صدور و پرداخت خسارت و آسیب به اعتماد مشتریان منجر شود.
از راهبرد تا سنجش نتیجه
برای ارزیابی اینکه راهکارهای نوین واقعاً به تقویت تابآوری مالی منجر شدهاند یا نه، تعریف شاخصهای روشن ضروری است. از جمله شاخصهای قابلپیگیری میتوان به نسبت خسارت، نسبت هزینههای عملیاتی، نسبت ترکیبی، زمان رسیدگی به خسارت، دقت برآورد خسارتهای واقعشده، کفایت نقدینگی، تمرکز پرتفوی و میزان خطای مدلهای پیشبینی اشاره کرد. روند این شاخصها در طول زمان و مقایسه آنها با اهداف داخلی و الزامات ناظر، از یک عدد منفرد معنادارتر است.
مسیر اجرایی نیز میتواند مرحلهبندی شود: ابتدا یکپارچهسازی داده و تعریف شاخصهای مشترک؛ سپس اجرای آزمایشی تحلیلهای پیشبینانه در یک یا دو فرایند مشخص؛ و در مرحله بعد، گسترش راهکارهای موفق به سایر رشتهها و واحدها. این رویکرد، هزینه و ریسک اجرای گسترده را کاهش میدهد و امکان سنجش نتیجه را پیش از توسعه کامل فراهم میکند.
برای بیمه آرمان، معماری مالی آیندهنگر باید سه توانمندی را به هم پیوند دهد: پیشبینی دقیقتر تعهدات، مدیریت منضبط سرمایه و نقدینگی، و عملیات دادهمحور در صدور و خسارت. فناوریهایی مانند تحلیل پیشبینانه، اتوماسیون و ابزارهای کشف تقلب میتوانند در این مسیر مؤثر باشند؛ اما ارزش آنها به کیفیت داده، نظارت انسانی، امنیت اطلاعات و سنجش مستمر نتایج وابسته است.
در نهایت، معیار موفقیت نه تعداد سامانههای جدید، بلکه توان شرکت در مهار نوسان خسارت، حفظ نقدینگی، قیمتگذاری متناسب با ریسک و پرداخت بهموقع تعهدات است. همین معیارها نشان میدهند که «معماری آیندهای امن» تا چه اندازه از یک عنوان فناورانه فراتر رفته و به پایداری مالی قابلاندازهگیری تبدیل شده است.