 فراسو خبر پایگاه خبری تحلیلی فراسو خبر
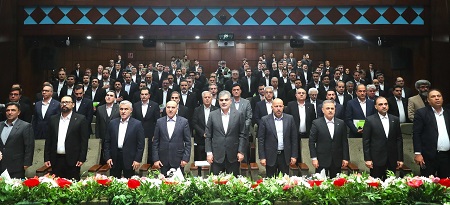
قائممقام بانک مرکزی در همایش سراسری مدیران بانک قرضالحسنه مهر ایران، گفت: این بانک میتواند با تدوین چشماندازی بلندمدت، به بانک جامع قرضالحسنه تبدیل شود.
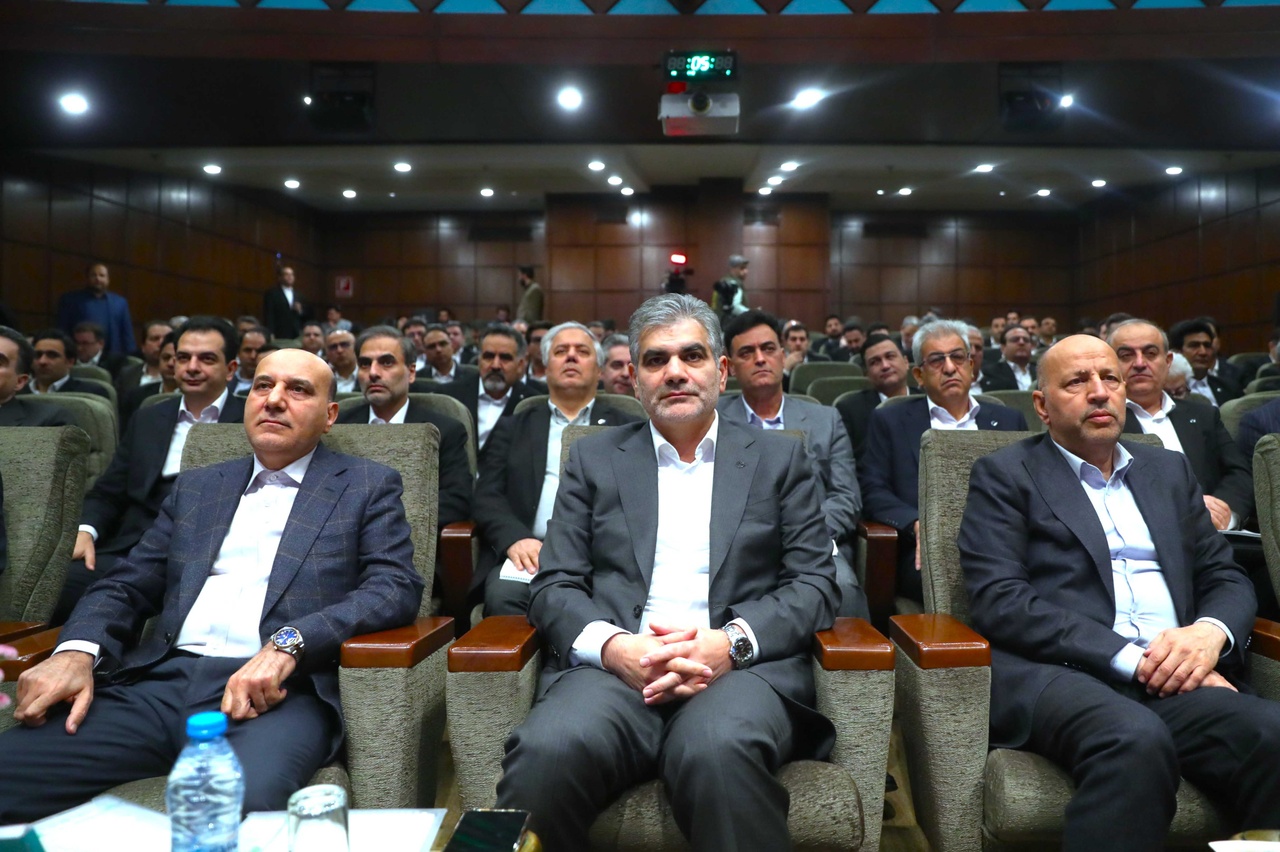
به گزارش فراسو به نقل از پایگاه اطلاعرسانی قرضالحسنه، همایش سراسری مدیران بانک قرضالحسنه مهر ایران با حضور دکتر «اصغر ابوالحسنی هستیانی» قائممقام بانک مرکزی، «محمدرضا دشتیاردکانی» معاون حقوقی و امور مجلس وزارت امور اقتصادی و دارایی، دکتر «غلامرضا فتحعلی» مدیرعامل بانک مهر ایران، اعضای هیأت مدیره و هیأت عامل و مدیران ستاد مرکزی و استانی بانک در مشهد مقدس برگزار شد.
قائممقام بانک مرکزی در این همایش، با تأکید بر ظرفیت بانک قرضالحسنه مهر ایران برای ایفای نقشی گستردهتر در نظام مالی کشور، گفت: این بانک میتواند با تدوین چشماندازی بلندمدت، به بانک جامع قرضالحسنه تبدیل شود.
وی با اشاره به تشکیل کارگروه قرضالحسنه در بانک مرکزی گفت: تلاش کردم موضوع بانکهای قرضالحسنه با دقت و توجه بیشتری بررسی شود و در تدوین دستورالعملها و اساسنامههای مرتبط، زمینه توسعه فعالیت این بانکها فراهم شود.
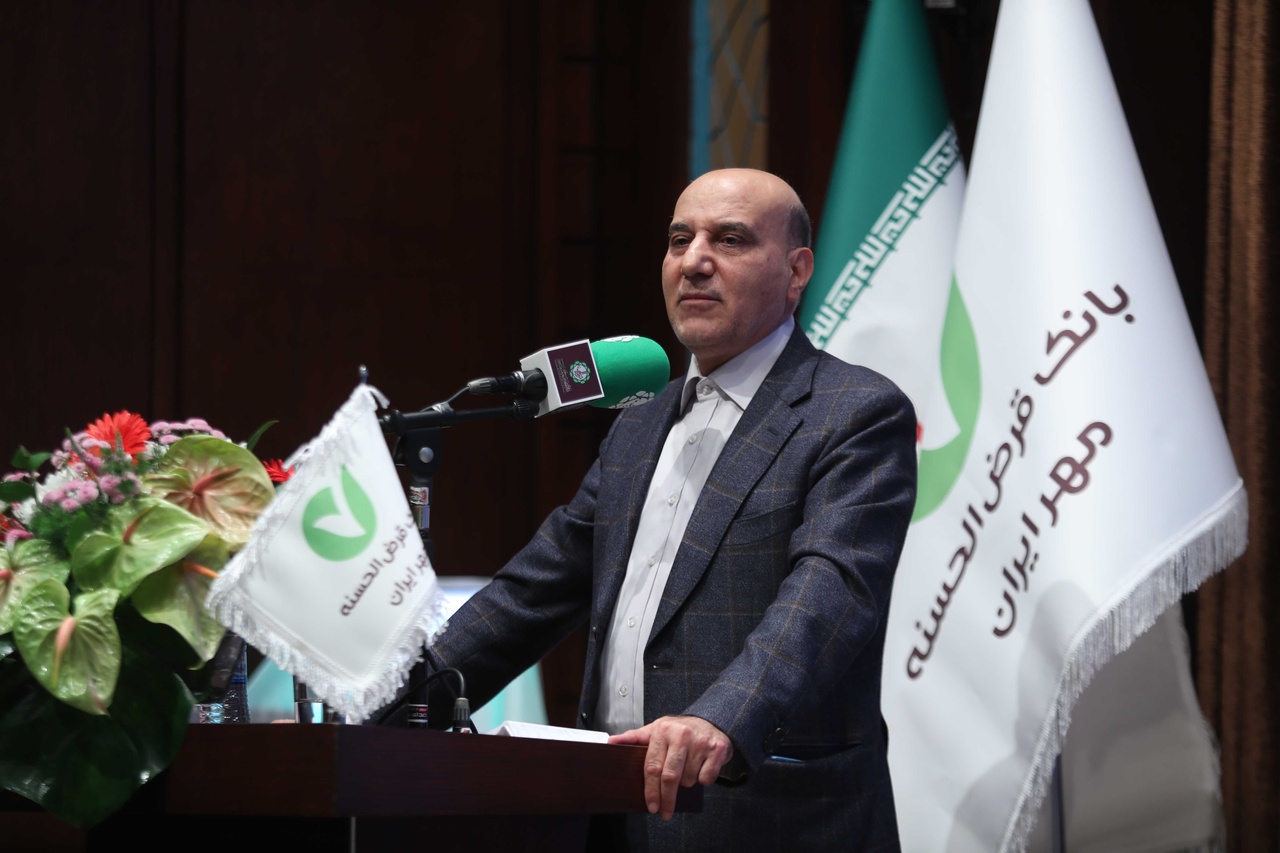
چشمانداز تبدیل بانک مهر ایران به بانک جامع قرضالحسنه
ابوالحسنی در ادامه سخنان خود به طبقهبندی بانکها در چارچوب قانون برنامه هفتم پیشرفت اشاره کرد و گفت: نظام بانکی به سمت تعریف انواع مختلف بانک، از جمله بانکهای جامع، تجاری، تخصصی، توسعهای و مسکن حرکت میکند و در این میان، جایگاه بانکهای قرضالحسنه نیز باید بهصورت مشخص تعریف شود. چشمانداز مطلوب آن است که بانک مهر ایران در آینده به بانک جامع قرضالحسنه در کشور تبدیل شود.
وی تأکید کرد: بانک مهر ایران نباید برنامه توسعه خود را صرفاً به افق کوتاهمدت محدود کند، بلکه باید چشمانداز بلندمدت خود را برای تبدیل شدن به مجموعهای جامع در حوزه قرضالحسنه در نظر بگیرد. در صورت توسعه بانکهای قرضالحسنه در کشور، میتوان در آینده به ساختاری فکر کرد که در آن، مجموعهای از بانکهای قرضالحسنه در چارچوبی هماهنگ فعالیت کنند و بانک جامع، نقش محوریتری در این حوزه بر عهده داشته باشد.
توسعه بانکداری دیجیتال و حرکت به سمت نئوبانک
قائممقام بانک مرکزی با اشاره به تحول دیجیتال در نظام بانکی گفت: بانک مهر ایران از نسل نخست بانکداری عبور کرده و در مسیر توسعه بانکداری دیجیتال قرار گرفته، اما باید برای ورود به نسلهای پیشرفتهتر خدمات بانکی نیز برنامهریزی کند. این بانک میتواند در کنار فعالیت اصلی خود، ایجاد یک نئوبانک را نیز بررسی کند تا بتواند خدمات قرضالحسنه را با استفاده از ظرفیتهای بانکداری دیجیتال و ابزارهای نوین توسعه دهد.
وی تصریح کرد: هر خدمتی که از نظر مقرراتی و عملیاتی برای بانکها امکانپذیر باشد، میتواند در چارچوب متناسب با ماهیت قرضالحسنه نیز مورد بررسی قرار گیرد. توسعه منابع و رسیدن بانک به مقیاسهای بزرگتر، زمانی ارزشمند است که پایداری آن نیز تضمین شود و بانک بتواند در همه شرایط به تعهدات خود عمل کند. اتکای صرف به عقد قرضالحسنه ممکن است برای توسعه آینده بانک کافی نباشد و لازم است ابزارهای مکمل نیز بررسی شوند.
بانکهای قرضالحسنه ابزاری برای توسعه فراگیری مالی هستند
ابوالحسنی از جمله ابزارهای قابل بررسی را اوراق قرضالحسنه، اوراق وقف و صکوک مرتبط با وقف و قرضالحسنه عنوان کرد و توضیح داد: این ابزارها میتوانند در کنار یکدیگر، هم برای جمعآوری منابع و هم برای تخصیص آنها به فعالیتهای مورد نظر به کار گرفته شوند. وقف و قرضالحسنه در برخی الگوهای بینالمللی در کنار یکدیگر قرار گرفتهاند و میتوان از این تجربهها برای توسعه ابزارهای تأمین مالی در کشور استفاده کرد. بانکهای قرضالحسنه ابزاری برای توسعه فراگیری مالی هستند و باید به خانوارها، واحدهای کوچک اقتصادی و بنگاههای کوچک و متوسط کمک کنند تا دسترسی آنها به منابع مالی تسهیل شود.
وی با اشاره به برنامههای مورد نظر بانک مرکزی برای حمایت از بنگاههای کوچک و متوسط در نیمه دوم سال اظهار کرد: بانک مهر ایران میتواند با ارائه طرحهای مشخص، در این مسیر مشارکت کند. بانک مرکزی آمادگی دارد پیشنهادهای عملیاتی بانک را بررسی کند و در صورت فراهم بودن شرایط، راهکارهای حمایتی متناسب را مورد توجه قرار دهد. بانک مهر ایران به دلیل گستردگی شبکه شعب و حضور در مناطق مختلف کشور، شناخت مناسبی از نیازهای مالی خانوارها و بنگاههای اقتصادی دارد و میتواند واحدهایی را که ظرفیت ایجاد اشتغال دارند، شناسایی کند.
بانک مهر ایران ظرفیت میتواند در توسعه قرضالحسنه نقش مؤثرتری ایفا کند
ابوالحسنی پیشنهاد کرد: بانک مهر ایران با مطالعه تجربههای بینالمللی و ایجاد ارتباط با نهادهای مالی کشورهای اسلامی، امکان توسعه همکاریهای مشترک را بررسی کند. هدف، ایجاد چشماندازی بلندمدت برای توسعه خدمات قرضالحسنه است؛ چشماندازی که در آن، بانک بتواند در کنار فعالیت داخلی، در حوزههای منتخب بینالمللی نیز حضور داشته باشد.
وی در پایان با اشاره به تجربه همکاری خود با مدیران و مجموعه بانک مهر ایران گفت: این بانک ظرفیت آن را دارد که در توسعه قرضالحسنه و فراگیری مالی نقش مؤثرتری ایفا کند، مشروط بر آنکه در کنار توسعه خدمات، الزامات شرعی، مقرراتی، مالی و مدیریتی را نیز با دقت رعایت کند. امیدوارم با استمرار همکاری بانک مرکزی و بانک مهر ایران، برنامههای توسعهای آن با رعایت ضوابط و در راستای افزایش دسترسی مردم و کسبوکارها به خدمات مالی به نتیجه برسد.
بانک مهر ایران؛ تکیهگاه مردم برای حل مشکلات
«محمدرضا دشتیاردکانی» معاون حقوقی و امور مجلس وزارت امور اقتصادی و دارایی دیگر سخنران این همایش بود. وی با اشاره به جایگاه بانکها در اقتصاد ایران خاطرنشان کرد: بانکها از پیشرانهای اقتصاد کشور هستند و نقش مهمی در تأمین مالی فعالیتهای اقتصادی و پاسخگویی به نیازهای مردم بر عهده دارند. از این رو، عملکرد آنها تنها به شاخصهای درونسازمانی محدود نمیشود، بلکه آثار مستقیم و غیرمستقیمی بر زندگی مردم و روند فعالیتهای اقتصادی دارد.
دشتیاردکانی با اشاره به جایگاه بانک مهر ایران در میان مردم اظهار کرد: این بانک به مجموعهای شناختهشده برای پیگیری و حل بخشی از مشکلات مالی مردم تبدیل شده است. اعتماد ایجادشده برای بانک سرمایهای ارزشمند است و اثر اجتماعی خدمات قرضالحسنه را نباید تنها با حجم تسهیلات یا شاخصهای متعارف مالی سنجید؛ زیرا نحوه برخورد کارکنان با مشتریان و کیفیت خدمترسانی نیز در تقویت امید و اعتماد عمومی نقش دارد.
نتیجهگرایی، پاسخگویی و شایستهسالاری؛ سه محور مهم بانک
دشتی اردکانی در بخش دیگری از سخنان خود، نتیجهگرایی، پاسخگویی و شایستهسالاری را سه محور مهم برای مدیریت بانک برشمرد و تأکید کرد ارزیابی عملکرد باید بر اساس نتایج واقعی اقدامات، میزان اثرگذاری بر حل مسائل مردم و ارتقای کیفیت خدمات انجام شود. همچنین تصمیمها و عملکرد سازمان باید در برابر مردم و ذینفعان قابل توضیح باشد و انتخاب و ارتقای مدیران بر پایه شایستگی و صلاحیت حرفهای صورت گیرد. دشتیاردکانی در ادامه از تلاش مدیران و کارکنان شعب و بخشهای مختلف بانک قدردانی کرد.
از شکلگیری بانک تا تدوین برنامه تحول سهساله
دکتر «غلامرضا فتحعلی» مدیرعامل بانک مهر ایران نیز در این مراسم با تأکید بر ظرفیت مدل کسبوکار قرضالحسنه در اقتصاد ایران گفت: بانک مهر ایران با حدود ۲۴ میلیون مشتری توانسته خدمات خود را در مقیاسی گسترده ارائه کند و در حوزه تأمین مالی خانوارها، توسعه فراگیری مالی و ارائه تسهیلات با هزینه پایین، نقشآفرینی کند.
وی با اشاره به برنامه جامع راهبردی بانک در افق ۱۴۰۶، گفت: این برنامه اکنون در مرحله جاریسازی و پیادهسازی قرار دارد و بر اساس آن تا پایان شهریورماه، میزان تحقق شاخصهای کلیدی عملکرد بانک حدود ۹۸.۱ درصد، میزان تحقق پروژههای راهبردی در ستاد مرکزی حدود ۹۲ درصد، در ستاد و واحدهای استانی حدود ۹۷ درصد و در شعب حدود ۹۶ درصد گزارش شده است.
برنامهریزی افزایش سرمایه از ۲۲ به ۳۲ همت
فتحعلی با اشاره به وضعیت سرمایه بانک، گفت: سرمایه ثبتی بانک مهر ایران ۲۲ همت است و برنامه افزایش آن به ۳۲ همت در سال جاری دنبال میشود.
مدیرعامل بانک مهر ایران بیان کرد: مقایسه حجم سپردههای بانک با برخی بانکهای دیگر باید با در نظر گرفتن تفاوت ساختار منابع انجام شود؛ زیرا برخی بانکها منابع ارزی دارند که پس از تبدیل به ریال در آمار منابع آنها منعکس میشود، در حالی که بانک مهر ایران در حال حاضر از چنین منابعی برخوردار نیست.
وی با اشاره به شبکه شعب بانک مهر ایران گفت: میانگین تعداد کارکنان شعب بانک حدود ۸ نفر که نشان میدهد این بانک در سرانه نیروی انسانی شعب، از کمترین ارقام در نظام بانکی برخوردار است. این موضوع در کنار توسعه خدمات غیرحضوری، میتواند به افزایش بهرهوری نیروی انسانی و کنترل هزینههای عملیاتی کمک کند. همچنین نسبت مطالبات غیرجاری بانک حدود یک درصد است؛ رقمی که در مقایسه با بانکهای مورد بررسی، وضعیت بسیار مطلوبی محسوب میشود. اعتبارسنجی مشتریان و ارزیابی توان بازپرداخت آنها را از عوامل مؤثر بر این عملکرد است.
نسبت کفایت سرمایه و محدودیتهای احتیاطی
فتحعلی در تشریح وضعیت مالی بانک به شاخصهای احتیاطی و الزامات بانک مرکزی پرداخت و گفت: نسبت کفایت سرمایه بانک در خردادماه بیش ۸ درصد بوده و این نسبت در سطح تعیین شده توسط مقررات بانکی است.
مدیرعامل بانک مهر ایران در ادامه به محدودیتهای مرتبط با رشد مقداری ترازنامه و تعهدات کلان اشاره کرد و اظهار داشت: این محدودیتها در مواردی مانع استفاده کامل بانک از ظرفیت مالی خود برای ارائه تسهیلات شده است. بانک از یک سو باید نسبتهای احتیاطی و الزامات نظارتی را رعایت کند و از سوی دیگر، پاسخگوی تقاضای مشتریان برای دریافت تسهیلات باشد. نیاز است که ظرفیتهای عملیاتی بانک و وضعیت شاخصهای مالی آن در تصمیمگیری درباره محدودیتهای اعتباری مورد توجه قرار گیرد.
فتحعلی با تأکید بر اهمیت هزینههای زیرساختی و فناوری اطلاعات، خاطرنشان ساخت: توسعه خدمات بانکی مستلزم سرمایهگذاری در سامانهها، تجهیزات و زیرساختهای عملیاتی است و محدودیت در این زمینه میتواند روند توسعه بانک را تحت تأثیر قرار دهد. نیاز است وضعیت مقررات و مجوزهای مرتبط با هزینههای فناوری اطلاعات روشن شود. برخی وعدهها و تصمیمهای اعلامشده هنوز به ابلاغیه اجرایی تبدیل نشدهاند.
ضرورت بازنگری در سقف تسهیلات قرضالحسنه
مدیرعامل بانک مهر ایران با تأکید بر ضرورت افزایش سقف تسهیلات قرضالحسنه، گفت: با وجود گذشت چند ماه از سال، سقف تسهیلات بانک تغییری نکرده و این مسئله در همکاری با فعالان اقتصادی، اصناف و شرکتها محدودیت ایجاد کرده است. در برخی مدلهای همکاری، بنگاهها میتوانند از ظرفیت امتیاز تسهیلاتی و خدمات بانک برای خرید کالا یا تأمین نیازهای کسبوکار استفاده کنند؛ با این حال، سقف تسهیلات همچنان یکی از موانع اصلی توسعه این خدمات است.
وی با اشاره به درخواستهای مطرحشده از سوی فعالان اقتصادی در سفرهای استانی گفت: برخی کسبوکارها خواهان همکاری با بانک هستند، اما محدودیت سقف تسهیلات امکان پاسخگویی کامل به نیاز آنها را کاهش میدهد. عملکرد نامطلوب احتمالی برخی مؤسسات نباید به محدودیت یکسان برای همه بانکهای قرضالحسنه منجر شود و ارزیابی مقرراتی باید متناسب با وضعیت واقعی هر بانک صورت گیرد.
گسترش شبکه شعب و افزایش تابآوری
فتحعلی با اشاره به برنامه توسعه شبکه شعب گفت: بانک در حال بازنگری در محل استقرار شعب با استفاده از شاخصهای جمعیتی، اقتصادی و جغرافیایی است. بانک در تهران نیز برنامه توسعه شعب دارد و برای افزایش ۲۲ شعبه، مجوزهای لازم دریافت شده است. همچنین در گذشته، برخی استانها برای دریافت خدمات مرتبط با پولرسانی و خزانه به بانکهای دیگر وابسته بودند؛ اما بانک در برنامه جدید خود، توسعه این زیرساختها را در دستور کار قرار داده است.
توسعه شرکتهای وابسته در حوزه فناوری و خدمات تخصصی
مدیرعامل بانک مهر ایران همچنین از طراحی و اجرای مانورهای مرتبط با تداوم فعالیت بانک سخن گفت و توضیح داد: سامانههایی برای ادامه ارائه خدمات در شرایط اختلال در ارتباطات، سامانههای اصلی یا برخی زیرساختهای عمومی طراحی شده است. در چارچوب این طرح، امکان ارائه بخشی از خدمات به مشتریان در شرایط بحرانی بررسی شده؛ از جمله اینکه مشتری بتواند در شرایط قطع ارتباطات متعارف، از شعبه خود خدمات محدود بانکی دریافت کند. استمرار خدمات در شرایط بحران، بخشی از برنامه افزایش تابآوری بانک است.
وی توضیح داد: بانک در حوزه فناوری اطلاعات، به دلیل وابستگی بخشی از خدمات به پیمانکاران بیرونی، با ریسک برونسپاری مواجه بوده است. در همین راستا، ایجاد شرکت فناوری اطلاعات و نوآوری مهرکام برای پشتیبانی سامانهها و توسعه فعالیتهای اقتصاد دیجیتال در دستور کار قرار گرفته است. توسعه فعالیتهای تخصصی در حوزه وصول مطالبات نیز دنبال میشود تا این بخش با ساختار حرفهایتر و متمرکزتری فعالیت کند.
فتحعلی اظهار داشت: برنامه توسعه دیجیتال بانک در سه حوزه کانالهای شعبهای، دیجیتال و الکترونیکی دنبال میشود و هدف آن، افزایش دسترسی مشتریان و کاهش مراجعه حضوری است. مشتریان میتوانند پس از تکمیل فرایندهای لازم، از جمله اعتبارسنجی و فراهم شدن امتیاز تسهیلات، درخواست خود را بهصورت غیرحضوری ثبت کرده و در صورت تکمیل شرایط، تسهیلات را دریافت کنند. تضامین الکترونیکی، از جمله سفته و چک الکترونیکی، بخشی از زیرساختهای توسعه خدمات غیرحضوری هستند.
کیوبانک و توسعه تجربه مشتری
مدیرعامل بانک مهر ایران با اشاره به توسعه نرمافزار کیوبانک و خدمات دیجیتال بانک گفت: بهبود تجربه کاربری و ارتقای رابط کاربری از جمله اقداماتی است که برای تسهیل دسترسی مشتریان به خدمات انجام شده است. باتوجه به گستردگی جامعه مشتریان، توسعه ابزارهای پاسخگویی هوشمند، چتباتها و دستیارهای دیجیتال میتواند به کاهش زمان انتظار و افزایش کیفیت خدمترسانی کمک کند.
وی در تشریح محصولات جدید، به کیوپلاس اشاره کرد و گفت: این محصول با هدف ارائه خدمات ارزش افزوده در کنار خدمات بانکی طراحی شده است. همچنین توسعه بازارگاه و مدلهای جدید تأمین مالی بهصورتی است که منجر به خرید کالا یا خدمات مورد نیاز خانوارها و کسبوکارها میشود. محدودیت سقف تسهیلات در برخی موارد باعث میشود مشتریان نتوانند از تسهیلات سنتی برای تأمین نیازهای بزرگتر استفاده کنند. از این رو، بانک تلاش کرده با ایجاد بستری برای عرضه کالا و خدمات، امکان استفاده از امتیاز تسهیلاتی در خرید از عرضهکنندگان را فراهم کند.
توسعه خرید اعتباری با کیوپی
فتحعلی همچنین از توسعه محصول کیوپی در حوزه خرید اعتباری خبر داد و گفت: این خدمت برای استفاده از ظرفیت خرید اعتباری در تعامل با فروشگاهها و عرضهکنندگان معتبر طراحی شده است. در این مدل تلاش میشود مشتریان بتوانند بدون آنکه الزاماً از امتیاز تسهیلاتی متعارف استفاده کنند، خرید اعتباری انجام دهند و در صورت تسویه در مهلت تعیینشده، از شرایط مشخصشده در محصول بهرهمند شوند.
کیوبوم؛ راهکاری برای توسعه بانکداری باز
فتحعلی در ادامه به توسعه بانکداری باز و ارائه خدمات از طریق رابطهای برنامهنویسی یا API اشاره کرد و گفت: بانک در حال فراهم کردن امکان دسترسی سازمانها و کسبوکارها به مجموعهای از خدمات از طریق این بستر است. حدود ۱۴۲ خدمت در این حوزه قابل ارائه است که میتواند شامل خدمات مرتبط با بیمه، استعلامها و سایر فرایندهای قابل اتصال به سامانههای سازمانی باشد.
مدیرعامل بانک مهر ایران از توسعه نوبتدهی آنلاین برای مراجعه به شعب خبر داد و گفت: در این سامانه مشتری میتواند پیش از مراجعه، نوبت خود را دریافت کند و از طریق بسترهای دیجیتال، شعبه مناسب و زمان تقریبی مراجعه را انتخاب کند. این طرح در تهران راهاندازی شده و توسعه آن برای سایر مناطق کشور در برنامه قرار دارد.
وی همچنین با اشاره به توسعه دستگاههای سلفسرویس در بانک مهر ایران، گفت: این دستگاهها قرار است بخشی از خدمات شعب را در اماکن عمومی در اختیار مشتریان قرار دهند. خدمات پیشبینیشده برای این تجهیزات شامل افتتاح سپرده، خدمات پایه حساب، صدور کارت هدیه، برخی خدمات مرتبط با کارتهای ارزی، ثبت چک و دسترسی به خدمات منتخب دیگر است.
توسعه خدمات ارزی و گردشگری
فتحعلی با اشاره به تجربه ارائه خدمات ارز اربعین در سال جاری، از طراحی گردشگرکارت خبر داد و اظهار داشت: هدف از طراحی این محصول تسهیل خرید گردشگران خارجی در داخل کشور است. در این مدل، گردشگر میتواند از کارت ریالی برای انجام خریدهای خود استفاده کند و هنگام خروج، مطابق سازوکار تعریفشده، مانده اعتبار را تسویه کند.
رشد منابع و پرداخت بیش از سه میلیون فقره تسهیلات
مدیرعامل بانک مهر ایران با اشاره به رشد ۶۱ درصدی منابع در سال گذشته و رشد ۸۸ درصدی در ۶ ماهه نخست سال جاری، گفت: تا پایان شهریورماه، ۳ میلیون و ۱۵۲هزار فقره تسهیلات توسط بانک مهر ایران پرداخت شده است.
وی مسئولیت اجتماعی را از بخشهای مهم فعالیت بانک دانست و اعلام کرد: بانک در سال گذشته حدود ۲۰۰ میلیارد تومان از محل جریمههای دیرکرد را به مصارف مسئولیت اجتماعی اختصاص داده و در سال جاری نیز حدود ۹۱ میلیارد تومان برای این فعالیتها هزینه کرده است.
ضرورت توسعه زیرساختها و خدمات جدید
فتحعلی در ادامه سخنان خود به مجموعهای از درخواستها و نیازهای مقرراتی بانک اشاره کرد و گفت: توسعه خدمات دیجیتال، ایجاد شرکتهای تخصصی، گسترش خدمات ارزی، ارائه محصولات جدید و افزایش سقف تسهیلات، همگی به فراهم بودن زیرساختها و مجوزهای لازم وابستهاند. بانک در برخی حوزهها آمادگی عملیاتی دارد، اما برای گسترش خدمات باید فرایندهای مقرراتی و مجوزها نیز تکمیل شوند. ضرورت دارد مقررات مربوط به شرکتهای وابسته، فناوری اطلاعات، خدمات پرداخت و سایر حوزههای تخصصی تعیین تکلیف شود.
مدیرعامل بانک مهر ایران با اشاره به تعاملات خود با مدیران بانک مرکزی گفت در برخی موارد، دیدگاههای مثبتی نسبت به توسعه فعالیتهای بانک وجود دارد، اما این موضوع هنوز در همه بخشها به تصمیم نهایی و اجرایی منجر نشده است.
گفتنی است در این همایش و با حضور مقامات ارشد بانک مرکزی و وزارت امور اقتصادی و دارایی از طرحها و خدمات «کارت رفاهی متصل به اوراق گام مبتنی بر قرضالحسنه»، «کیوفاند»، «گردشگر کارت» و «کیوسک سلفسرویس» رونمایی شد.