فراسو خبر پایگاه خبری تحلیلی فراسو خبر

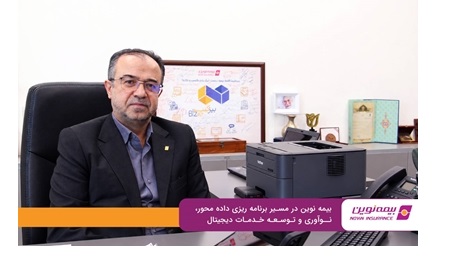
دکتر سیروس رضائی سرپرست معاونت برنامهریزی و توسعه سازمانی بیمه نوین، با اشاره به جایگاه نوآوری، برنامهریزی راهبردی و فناوری در تحول صنعت بیمه گفت: تحول دیجیتال در صنعت بیمه زمانی میتواند به یک مزیت واقعی تبدیل شود که فناوری از سطح ابزارهای اجرایی فراتر رفته و به تصمیمگیری، شناخت بازار و نحوه ارائه خدمات متصل شوند. در چنین رویکردی، دادههای سازمانی تنها برای گزارشگیری استفاده نمیشوند، بلکه میتوانند به تصمیمهای دقیقتر و خدمات متناسبتر برای بیمهگذاران و شبکه فروش منجر شوند.
به گزارش فراسو به نقل از روابطعمومی بیمه نوین، وی افزود: بیمه نوین در این مسیر، حرکتی همزمان و مکمل را در دو محور دنبال کرده است؛ یکسو، نوآوری در محصولات و برنامهریزی راهبردی برای شناخت بهتر بازار و هدایت تصمیمها، و سوی دیگر، توسعه زیرساختهای دیجیتال برای تسهیل ارائه خدمات. مسیری که در صورت تداوم، میتواند فاصله میان اطلاعات، تصمیمگیری و ارائه خدمت را در فرایندهای بیمهای کاهش دهد.
کتر رضائی با اشاره به توسعه زیرساختهای هوش تجاری اظهار کرد: توسعه هوش تجاری یکی از محورهای این مسیر بوده و چهار داشبورد هوش تجاری باهدف فراهمکردن دسترسی ساختاریافتهتر مدیران به اطلاعات و تحلیل عملکرد راهاندازی شده است. در کنار آن، بیش از ۱۰۰ رابط ارتباطی برای پروژهها و خدمات مختلف شرکت توسعهیافته تا تبادل اطلاعات میان سامانهها و ارتباط با شرکای تجاری، کارگزاریها و کانالهای فروش تسهیل شود.
سرپرست معاونت برنامهریزی و توسعهسازمانی بیمه نوین ادامه داد: اهمیت این اقدامات در صنعت بیمه صرفاً به توسعه زیرساخت فناوری محدود نمیشود. وقتی دادههای عملیاتی و اطلاعات بازار در دسترس و قابلتحلیل باشند، تصمیمگیری درباره فروش، خدمات، ریسک و توسعه بازار نیز میتواند بر مبنای تصویر دقیقتری از وضعیت شرکت و بازار انجام شود. به همین دلیل، توسعه هوش تجاری و زیرساختهای ارتباطی را میتوان بخشی از مسیر حرکت به سمت تصمیمگیری دادهمحور در بیمه نوین دانست.
وی با بیان اینکه این رویکرد در بخش خدمات نیز دنبال شده است، گفت: سامانه ثبت و پیگیری خسارت بیمه بدنه بهصورت درونسپاری شده راهاندازی شده تا بیمهگذاران بتوانند فرایند ثبت و پیگیری خسارت را با سهولت بیشتری انجام دهند. توسعه سامانه مشابه برای خسارت شخص ثالث نیز در دستور کار قرار گرفته است.
دکتر رضائی افزود: دیجیتالی شدن فرایند خسارت ازاینجهت اهمیت دارد که یکی از مهمترین نقاط تماس بیمهگذار با شرکت، زمان وقوع خسارت است؛ بنابراین، کوتاهتر شدن مسیر ثبت و پیگیری خسارت میتواند مستقیماً بر کیفیت تجربه مشتری و سرعت دریافت خدمت اثر بگذارد.
سرپرست معاونت برنامهریزی و توسعهسازمانی بیمه نوین درباره محور نوآوری و برنامهریزی نیز توضیح داد: در کنار زیرساختهای دیجیتال، بازنگری ساختار سازمانی و اسناد سازمانی شرکت از دیگر محورهای فعالیت معاونت بوده است؛ بهگونهای که شرح وظایف مدیریتها بازنگری و چندین آییننامه، دستورالعمل و بخشنامه کلیدی شرکت تدوین یا بهروزرسانی شده است. همچنین در حوزه نوآوری محصول، فرصتهای همکاری با پلتفرمهای دیجیتال و توسعه محصولات متناسب با نیازهای جدید بازار بررسی و طراحی شده است.
وی با اشاره به توسعه خدمات دیجیتال در حوزه بیمههای زندگی اظهار کرد: در حوزه بیمههای زندگی نیز زیرساختهای موردنیاز برای عرضه محصولات نوآورانه و دیجیتال فراهم شده و همکاریهای فناورانه با تمام لایههای درون و برونسازمانی برای توسعه این دسته محصولات در حال پیگیری است؛ مسیری که میتواند دسترسی بیمهگذاران به خدمات بیمههای زندگی را تسهیل کند.
دکتر رضائی درباره حضور دیجیتال شرکت نیز گفت: بازطراحی وبسایت بیمه نوین با تمرکز بر بهبود ساختار محتوا، قابلیت دسترسی و تجربه کاربران در حال انجام است. بهاینترتیب، توسعه فناوری در بیمه نوین از زیرساختهای داخلی و مدیریتی به نقاط تماس مستقیم با بیمهگذاران نیز گسترشیافته است.
سرپرست معاونت برنامهریزی و توسعهسازمانی بیمه نوین درباره نقش تحلیل بازار در تصمیمگیریهای مدیریتی نیز گفت: همزمان، رصد مستمر بازار و رقبا و تهیه گزارشهای راهبردی و تحلیلی – از جمله گزارشهای ماهانه، فصلی و سالانه عملکرد و فصلنامه رقابتی – باهدف پشتیبانی از تصمیمگیریهای مدیریتی و برنامهریزی توسعهای با بازنگری ساختاری جدید ادامه یافته است. این بخش از فعالیتها، حلقه دیگری از زنجیره داده تا تصمیم را شکل میدهد؛ چرا که شناخت تغییرات بازار و رفتار رقبا، در کنار دادههای داخلی شرکت، تصویر کاملتری برای تدوین برنامهها و تصمیمهای توسعهای فراهم میکند.
دکتر رضائی در جمعبندی این اقدامات تصریح کرد: برآیند این اقدامات نشان میدهد رویکرد بیمه نوین صرفاً توسعه خدمات آنلاین یا بهروزرسانی اسناد و ساختارها نیست؛ بلکه ایجاد ارتباط میان داده، تحلیل، برنامهریزی، تصمیمگیری و ارائه خدمت را دنبال میکند. در یکسوی این زنجیره، داشبوردهای مدیریتی، تحلیل بازار و بازنگری ساختار و اسناد سازمانی به شناخت بهتر وضعیت و فرصتهای پیشرو و انسجام بیشتر تصمیمها کمک میکنند و در سوی دیگر، دیجیتالیشدن فرایندهای خسارت و خدمات بیمهای، مسیر تعامل بیمهگذار با شرکت را کوتاهتر میکند.
وی در پایان خاطرنشان کرد: از این منظر، حرکت بیمه نوین به سمت تصمیمسازی دادهمحور و توسعه خدمات دیجیتال را میتوان بخشی از تلاش این شرکت برای افزایش چابکی سازمانی، شناخت دقیقتر بازار و ارتقای تجربه بیمهگذاران دانست؛ رویکردی که در ادامه میتواند فناوری را از یک ابزار پشتیبان عملیات، به یکی از عوامل مؤثر بر توسعه کسبوکار و مزیت رقابتی شرکت تبدیل کند.