فراسو خبر پایگاه خبری تحلیلی فراسو خبر

ضرورت بازتعریف رابطه پژوهش و صنعت با تمرکز بر حل مسائل واقعی، ارتقای بهرهوری و توسعه پایدار بازار بیمه ایران
مقدمه: یک تغییر رویکرد در تعامل میان دانش و صنعت
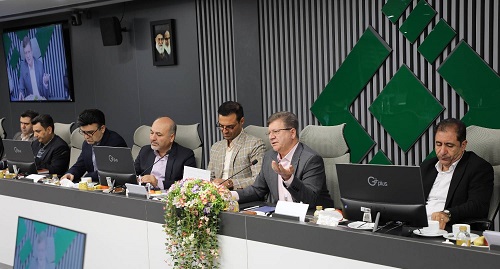
برگزاری نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه در ۱۲ مهرماه ۱۴۰۵ را میتوان فرصتی برای بازاندیشی در یکی از مسائل بنیادین صنعت بیمه ایران دانست: چگونگی تبدیل ظرفیتهای پژوهشی، علمی، آموزشی و فناورانه به راهکارهایی که مستقیماً در بهبود عملکرد شرکتهای بیمه و توسعه بازار اثرگذار باشند.
به گزارش فراسو، اهمیت این رویداد صرفاً در گردهمایی نمایندگان صنعت و یک نهاد پژوهشی خلاصه نمیشود؛ بلکه در رویکردی نهفته است که بر اساس آن، شناسایی مسائل صنعت باید با مشارکت مستقیم شرکتهای بیمه انجام شود و پژوهش، بهجای محدودماندن به تولید دانش نظری، در خدمت تصمیمسازی، اصلاح فرایندها و حل مسائل عملیاتی قرار گیرد.
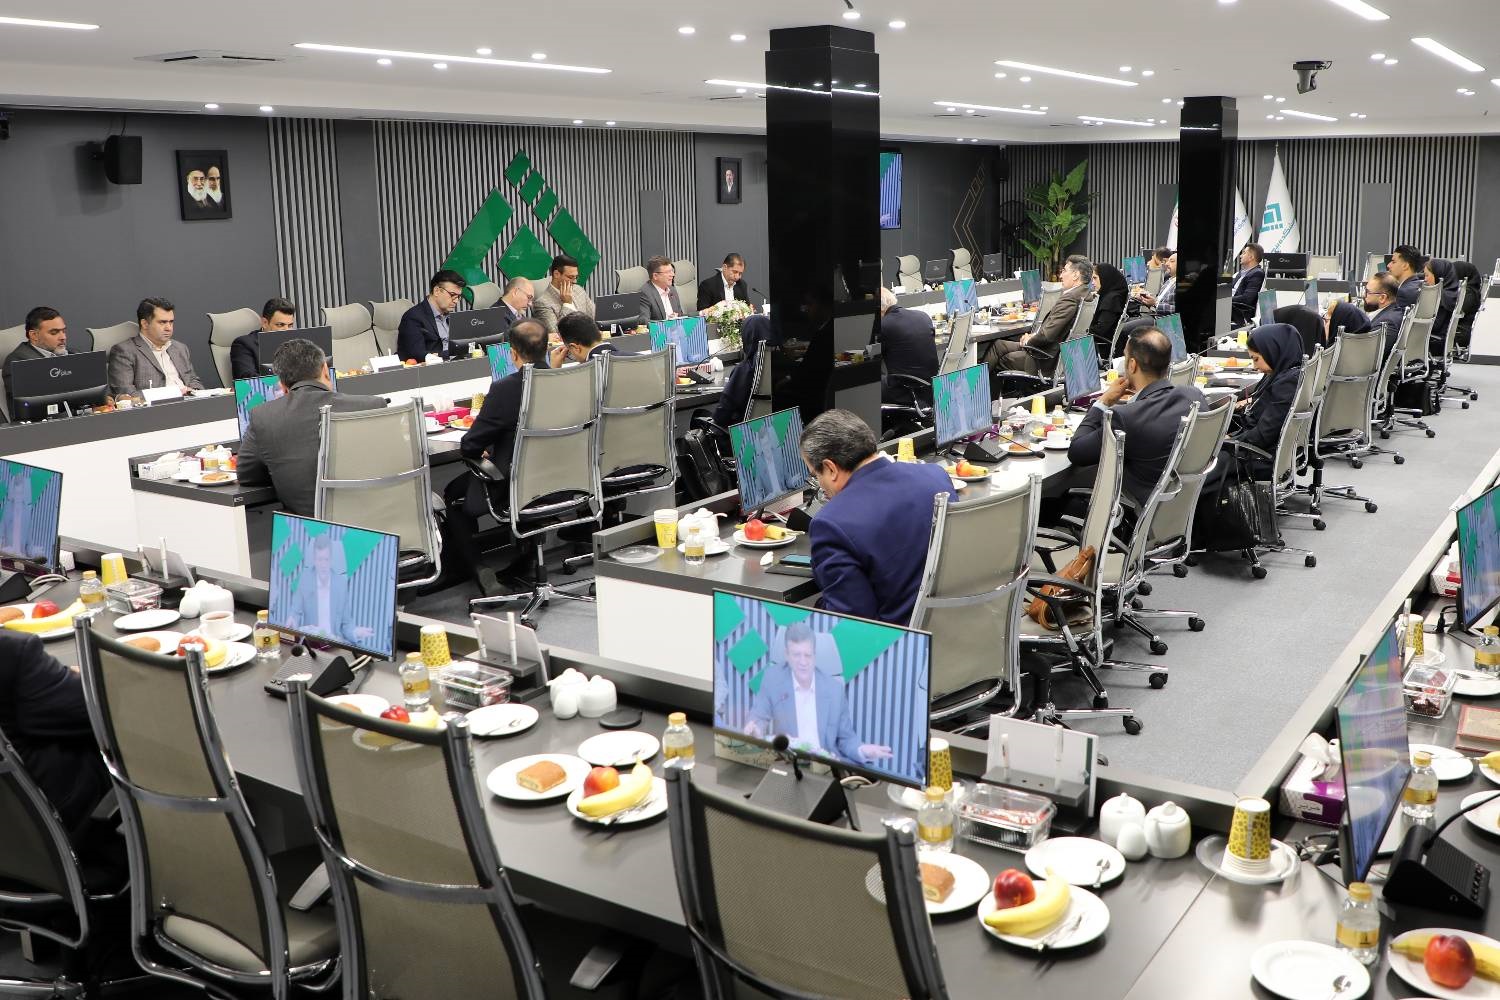
بر اساس گزارش منتشرشده از این نشست، محمد آریامنش، رئیس پژوهشکده بیمه، بر ضرورت توسعه ارتباط مستمر با شرکتهای بیمه، شناسایی مسائل امروز و آینده صنعت، حرکت به سمت نظارت هوشمند، بررسی ناترازیهای مالی، بازنگری در روشهای سنتی و بهرهگیری هدفمند از فناوریهای جدید تأکید کرده است.
این جهتگیری، در صورت تبدیلشدن به یک برنامه عملیاتی منسجم، میتواند زمینهساز شکلگیری الگوی تازهای از همکاری میان پژوهشکده بیمه و شرکتهای بیمه باشد؛ الگویی که در آن، ارزش پژوهش نهفقط با کیفیت علمی گزارشها، بلکه با میزان تأثیر آنها بر تصمیمات مدیریتی و نتایج اقتصادی صنعت سنجیده شود.
۱. مسئله اصلی صنعت بیمه؛ فاصله میان تولید دانش و خلق ارزش
یکی از پرسشهای مهم در مدیریت صنعت بیمه این است که چرا با وجود برخورداری از دانش تخصصی، تجربه انباشته کارشناسی و ظرفیتهای آموزشی و پژوهشی، همچنان بخشی از مسائل شرکتهای بیمه نیازمند راهکارهای مؤثرتر و مبتنی بر داده است.
پاسخ به این پرسش مستلزم بررسی دقیق رابطه میان پژوهش و اجراست.
پژوهشی که به شناسایی یک مسئله منجر شود، اما نتایج آن به تصمیم مدیریتی، تغییر فرایند یا طراحی ابزار اجرایی تبدیل نشود، ممکن است از نظر علمی ارزشمند باشد؛ بااینحال، اثر اقتصادی آن بر عملکرد شرکت بیمه محدود خواهد ماند.
در مقابل، پژوهشی که از ابتدا با مشارکت مدیران فنی، مدیران مالی، کارشناسان فناوری، مدیران فروش و متخصصان مدیریت ریسک تعریف شود، ظرفیت بیشتری برای پاسخگویی به نیازهای واقعی صنعت خواهد داشت.
بر این اساس، نخستین دستاورد مورد انتظار از ابتکار پژوهشکده بیمه میتواند ایجاد مسیری ساختاریافته برای انتقال مسائل واقعی شرکتها به دستور کار پژوهشی و بازگرداندن نتایج تحقیقات به محیط تصمیمگیری و اجرا باشد.
چنین رویکردی مستلزم تغییر در نحوه تعریف پروژههای پژوهشی است. موضوع پژوهش نباید صرفاً بر اساس اهمیت نظری یا سهولت انجام مطالعه انتخاب شود؛ بلکه لازم است میزان اهمیت اقتصادی مسئله، گستره اثرگذاری آن، قابلیت اجرا و امکان سنجش نتایج نیز در اولویتبندی پروژهها لحاظ شود.
۲. از پژوهش عرضهمحور به پژوهش مسئلهمحور
در یک الگوی عرضهمحور، ابتدا پژوهش انجام میشود و سپس برای یافتن مخاطب یا کاربرد آن تلاش میشود. در الگوی مسئلهمحور، مسیر از نقطه مقابل آغاز میشود: مسئله مشخصی در صنعت شناسایی میشود، ابعاد آن با دادههای معتبر بررسی میشود و پژوهش برای ارائه راهکاری قابلآزمون و قابلاجرا شکل میگیرد.
این تمایز برای صنعت بیمه اهمیت ویژهای دارد؛ زیرا بسیاری از چالشهای شرکتهای بیمه ماهیتی چندبعدی دارند و نمیتوان آنها را صرفاً با ارائه توصیههای عمومی حل کرد.
برای مثال، اگر یک شرکت بیمه با افزایش نسبت خسارت در رشتهای مشخص مواجه باشد، پاسخ مؤثر الزاماً افزایش نرخ حقبیمه یا محدودکردن فروش نیست. مسئله باید به اجزای مختلف تفکیک شود: ترکیب ریسک بیمهشدگان، کیفیت ارزیابی اولیه ریسک، الگوی وقوع خسارت، عملکرد شبکه فروش، هزینههای رسیدگی به خسارت و احتمال تقلب.
در چنین شرایطی، پژوهشکده میتواند با طراحی یک مطالعه مشترک، منشأ اصلی مشکل را شناسایی و راهکارهای متناسب با شرایط شرکت را پیشنهاد کند.
به همین ترتیب، اگر مسئله یک شرکت بیمه، رشد ناکافی پورتفوی باشد، مطالعه باید مشخص کند که محدودیت اصلی از کجا ناشی میشود: ضعف شناخت بازار، طراحی نامتناسب محصولات، هزینه بالای جذب مشتری، عملکرد شبکه توزیع، نرخ پایین تمدید بیمهنامه یا عوامل دیگری که بر تصمیم خرید اثر میگذارند.
ارزش راهبردی پژوهش زمانی آشکار میشود که بهجای ارائه پاسخهای یکسان به مسائل متفاوت، برای هر مسئله، راهکاری مبتنی بر شواهد و متناسب با شرایط واقعی طراحی شود.
۳. ناترازی مالی؛ ضرورت عبور از تحلیل توصیفی به تشخیص ریشههای مسئله
تأکید مطرحشده در نشست بر ناترازی برخی شرکتهای بیمه، یکی از مهمترین محورهایی است که میتواند در دستور کار همکاریهای پژوهشی آینده قرار گیرد.
ناترازی مالی در شرکت بیمه را نمیتوان صرفاً با بررسی یک شاخص یا مقایسه درآمد و هزینه در یک دوره زمانی تحلیل کرد. ساختار تعهدات بیمهای، کفایت ذخایر، کیفیت داراییها، جریان نقدی، ترکیب رشتههای بیمهای، تمرکز ریسک و عملکرد سرمایهگذاری، همگی میتوانند در ارزیابی وضعیت مالی شرکت مؤثر باشند.
در این زمینه، پیشنهاد میشود پژوهشکده بیمه با همکاری شرکتهای بیمه و نهاد ناظر، چارچوبی تحلیلی برای شناسایی زودهنگام نشانههای آسیبپذیری مالی تدوین کند.
این چارچوب میتواند دستکم چهار حوزه را پوشش دهد:
تحلیل فنی پورتفوی: بررسی رابطه حقبیمه، خسارت واقعشده، هزینههای تحصیل و اداره بیمهنامه و سودآوری رشتهها.
تحلیل تعهدات بیمهای: ارزیابی کفایت ذخایر و حساسیت تعهدات نسبت به تغییر مفروضات و شرایط اقتصادی.
تحلیل نقدینگی و داراییها: بررسی توان ایفای تعهدات در سررسید و میزان تطابق جریان نقدی داراییها و بدهیها.
تحلیل تمرکز ریسک: شناسایی وابستگی بیش از اندازه به رشتهها، مشتریان، مناطق جغرافیایی یا کانالهای توزیع خاص.
خروجی مورد انتظار از چنین پروژهای، صرفاً تهیه یک گزارش از وضعیت موجود نیست؛ بلکه باید به ارائه شاخصهای هشدار زودهنگام، سناریوهای تنش و پیشنهادهای اصلاحی برای سطوح مختلف مدیریتی منجر شود.
البته تدوین چنین چارچوبی باید با توجه به تفاوت ساختار، اندازه، ترکیب پورتفوی و مدل کسبوکار شرکتها انجام شود. یک شاخص واحد ممکن است برای مقایسه اولیه مفید باشد، اما لزوماً برای تشخیص وضعیت مالی همه شرکتها کفایت نمیکند.
۴. نظارت هوشمند؛ از جمعآوری اطلاعات تا تصمیمگیری مبتنی بر ریسک
یکی دیگر از محورهای مطرحشده در نشست، حرکت به سمت نظارت هوشمند است.
نظارت هوشمند را نباید صرفاً معادل دیجیتالیکردن گزارشها یا ایجاد سامانههای اطلاعاتی دانست. ارزش اصلی این رویکرد زمانی محقق میشود که دادههای معتبر و بهموقع بتوانند در شناسایی ریسک، تشخیص ناهنجاری، اولویتبندی اقدامات نظارتی و پیشگیری از بروز مشکلات مؤثر باشند.
برای تحقق این هدف، لازم است چند پیشنیاز بهصورت همزمان مورد توجه قرار گیرد: استانداردسازی دادهها، ارتقای کیفیت اطلاعات، تعیین قواعد روشن تبادل داده، حفاظت از محرمانگی اطلاعات و طراحی شاخصهای نظارتی قابلاتکا.
پژوهشکده بیمه میتواند در این حوزه، نقش طراحی و اعتبارسنجی مدلهای تحلیلی را ایفا کند؛ مدلهایی که با استفاده از دادههای تاریخی، امکان شناسایی الگوهای غیرعادی در خسارت، تغییرات نامتعارف ترکیب پورتفوی یا نشانههای افزایش ریسک مالی را فراهم میکنند.
بااینحال، استفاده از الگوریتمها و هوش مصنوعی نباید جایگزین قضاوت حرفهای و مسئولیت نظارتی شود. مدلهای تحلیلی باید از نظر دقت، پایداری، سوگیری، قابلیت توضیح و کیفیت دادههای ورودی ارزیابی شوند و نتایج آنها در چارچوبهای مشخص حاکمیت داده و امنیت اطلاعات مورد استفاده قرار گیرند.
از این منظر، یکی از پروژههای کاربردی قابل تعریف برای پژوهشکده، طراحی یک الگوی آزمایشی نظارت مبتنی بر ریسک است که ابتدا در حوزهای محدود اجرا شود، نتایج آن ارزیابی شود و سپس درباره توسعه آن تصمیمگیری صورت گیرد.
۵. توسعه پورتفوی؛ حلقه اتصال پژوهش به رشد اقتصادی شرکتهای بیمه
اگرچه اصلاح ساختار مالی، ارتقای کیفیت نظارت و توسعه فناوری از اولویتهای مهم صنعت بیمه هستند، نباید نقش پژوهش در توسعه بازار و افزایش پورتفوی را نادیده گرفت.
پورتفوی پایدار زمانی شکل میگیرد که رشد فروش با شناخت صحیح ریسک، طراحی مناسب محصولات، مدیریت هزینه و حفظ رضایت بیمهگذاران همراه باشد.
در این حوزه، پژوهشکده میتواند به شرکتهای بیمه کمک کند تا بهجای اتکای صرف به روندهای گذشته یا تجربه فردی مدیران، فرصتهای توسعه بازار را بر اساس دادههای واقعی شناسایی کنند.
برای نمونه، میتوان مطالعات مشترکی در حوزههای زیر تعریف کرد:
الف) شناسایی تقاضای پاسخدادهنشده: بررسی گروههایی از اشخاص و کسبوکارها که نیاز بیمهای دارند، اما محصولات موجود با توان پرداخت، ساختار فعالیت یا انتظارات آنها تناسب کافی ندارد.
ب) تحلیل رفتار مشتری: شناسایی عوامل مؤثر بر خرید نخستین بیمهنامه، تمدید قرارداد، خرید پوششهای تکمیلی و انتقال مشتری به شرکت رقیب.
ج) توسعه محصولات تخصصی: طراحی محصولات متناسب با نیازهای حرفهای، مشاغل، بنگاههای کوچک و متوسط و فعالیتهای اقتصادی نوظهور.
د) ارزیابی کانالهای توزیع: مقایسه اثربخشی شبکه نمایندگی، کارگزاری، فروش مستقیم و کانالهای دیجیتال از نظر هزینه جذب مشتری، نرخ تبدیل و ماندگاری بیمهگذار.
هـ) توسعه بیمههای زندگی و محصولات بلندمدت: بررسی موانع تقاضا، حساسیت مشتریان نسبت به شرایط اقتصادی و راهکارهای افزایش اعتماد و جذابیت محصولات.
نکته کلیدی آن است که افزایش پورتفوی نباید صرفاً بر اساس رشد مبلغ حقبیمه ارزیابی شود. رشد ناشی از افزایش سطح عمومی قیمتها با رشد ناشی از جذب بیمهگذاران جدید یا افزایش تعداد پوششهای بیمهای تفاوت دارد.
ازاینرو، پژوهشکده میتواند مجموعهای از شاخصهای مکمل، از جمله رشد واقعی حقبیمه، تعداد بیمهنامههای فعال، نرخ تمدید، هزینه جذب مشتری و سودآوری فنی را برای ارزیابی کیفیت توسعه بازار پیشنهاد کند.
۶. آموزش تخصصی؛ سرمایهگذاری بر کیفیت تصمیمگیری
در کنار پژوهش و فناوری، بازنگری در آموزش صنعت بیمه یکی دیگر از محورهای مهم مطرحشده در نشست است.
تغییرات بازار، پیچیدهترشدن ریسکها و گسترش ابزارهای تحلیلی ایجاب میکند که آموزشهای تخصصی از قالب انتقال اطلاعات عمومی فراتر بروند و به توسعه مهارتهای قابلاستفاده در محیط کار منجر شوند.
پیشنهاد میشود آموزشهای تخصصی صنعت بیمه بر اساس تحلیل نیازهای شغلی و ارزیابی شکاف مهارتی طراحی شوند.
برای مثال، نیازهای آموزشی مدیران فنی در زمینه ارزیابی ریسک و قیمتگذاری با نیازهای مدیران فروش در زمینه تحلیل بازار و مدیریت ارتباط با مشتری متفاوت است. همچنین مدیران مالی، کارشناسان فناوری و مدیران منابع انسانی به مسیرهای یادگیری تخصصی متناسب با مسئولیتهای خود نیاز دارند.
پژوهشکده میتواند با مشارکت شرکتهای بیمه، برنامههای آموزشی مبتنی بر مسئله طراحی کند؛ بهگونهای که فراگیران پس از پایان دوره بتوانند مهارت خود را در قالب حل یک مسئله واقعی، تحلیل یک مجموعه داده یا بهبود یک فرایند نشان دهند.
در این مدل، موفقیت آموزش نهفقط با تعداد شرکتکنندگان یا ساعات دوره، بلکه با تغییر قابلاندازهگیری در کیفیت عملکرد شغلی ارزیابی میشود.
۷. پیشنهاد راهبردی: ایجاد سازوکار دائمی تبدیل مسائل صنعت به پروژههای اجرایی
برای آنکه آثار نخستین نشست به یک رویداد مقطعی محدود نماند، پیشنهاد میشود تعامل میان پژوهشکده بیمه و شرکتهای بیمه در قالب یک سازوکار دائمی و نتیجهمحور سازماندهی شود.
در این الگو، نشستهای تخصصی میتوانند نقطه آغاز شناسایی مسائل باشند؛ اما ادامه مسیر باید به تعریف پروژههای مشخص، تعیین مسئول اجرا، دسترسی به دادههای موردنیاز و ارزیابی نتایج منتهی شود.
جدول زیر یک الگوی پیشنهادی برای عملیاتیکردن این رویکرد را نشان میدهد.
محور همکاری مسئله قابل بررسی خروجی مورد انتظار شاخص ارزیابیسلامت مالی شناسایی عوامل ایجادکننده آسیبپذیری مالی مدل تحلیل و هشدار زودهنگام دقت شناسایی ریسک و قابلیت استفاده مدیریتیمدیریت ریسک افزایش خسارت یا کاهش سودآوری یک رشته مدل تشخیص عوامل مؤثر و پیشنهاد اصلاحی تغییر نسبت خسارت و سودآوری فنیتوسعه بازار رشد ناکافی در بازارهای هدف طرح تجاری مبتنی بر داده تعداد مشتریان جدید و حقبیمه حاصلنظارت هوشمند تأخیر یا ضعف در شناسایی ناهنجاریها نمونه اولیه ابزار تحلیلی دقت، سرعت تشخیص و نرخ هشدارهای نادرستفناوری ناکارآمدی فرایندهای دستی و تکراری مدل بهبود فرایند یا اتوماسیون کاهش زمان و هزینه فرایندآموزش فاصله میان مهارت کارکنان و نیازهای شغلی برنامه آموزشی مبتنی بر شایستگی بهبود عملکرد پس از آموزش
این جدول چارچوب پیشنهادی همکاری است و به معنای اجرای فعلی این پروژهها یا دستیابی به نتایج ذکرشده نیست.
برای افزایش اثربخشی، بهتر است هر پروژه دارای یک منشور اجرایی باشد که در آن مسئله، خط مبنا، اهداف کمی، مسئولیت طرفین، منابع موردنیاز، محدودیتهای داده و روش ارزیابی از ابتدا مشخص شده باشند.
همچنین میتوان برای جلوگیری از پراکندگی منابع، پروژهها را بر اساس سه معیار اولویتبندی کرد: اهمیت مسئله برای صنعت، امکان اجرای راهکار و قابلیت سنجش اثر اقتصادی یا عملیاتی.
۸. معیار نهایی موفقیت؛ سنجش اثر، نه صرفاً شمارش فعالیتها
یکی از الزامات موفقیت این رویکرد، بازنگری در شاخصهای ارزیابی فعالیتهای پژوهشی است.
تعداد پژوهشها، مقالات، نشستها و دورههای آموزشی، شاخصهایی برای اندازهگیری فعالیت هستند؛ اما برای سنجش اثربخشی اقتصادی و حرفهای باید مشخص شود که این فعالیتها چه تغییری در عملکرد صنعت ایجاد کردهاند.
برای مثال، در یک پروژه توسعه بازار، باید معلوم شود چه تعداد شرکت بیمه از نتایج مطالعه استفاده کردهاند، چند محصول یا برنامه فروش بر اساس آن طراحی شده، چه تعداد مشتری جدید جذب شده و آیا رشد حاصلشده از نظر هزینه و ریسک توجیهپذیر بوده است.
در یک پروژه فناوری نیز باید علاوه بر تحویل ابزار، میزان استفاده واقعی، کاهش خطا، بهبود سرعت تصمیمگیری و هزینه نگهداری آن بررسی شود.
البته انتساب نتایج به پژوهشکده مستلزم روش ارزیابی معتبر است. تغییرات اقتصادی، مقررات، شرایط رقابتی و تصمیمات مستقل شرکتها نیز بر عملکرد صنعت اثر میگذارند. بنابراین، هرجا امکانپذیر باشد، استفاده از خط مبنا، گروه مقایسه و دوره زمانی مناسب ضروری است.
چنین سازوکاری میتواند بهتدریج تصویری روشنتر از بازده سرمایهگذاری در پژوهش، آموزش و فناوری در صنعت بیمه ارائه کند.
جمعبندی: فرصتی برای شکلگیری یک الگوی تازه همکاری
نخستین نشست تخصصی پژوهشکده بیمه با نمایندگان شرکتهای بیمه را میتوان نقطه شروع مناسبی برای تقویت پیوند میان دانش تخصصی و نیازهای عملیاتی صنعت دانست.
اهمیت این ابتکار در صورتی افزایش خواهد یافت که گفتوگوهای شکلگرفته در آن، به تعریف مسائل اولویتدار، اجرای پروژههای مشترک و ارزیابی مستمر نتایج منتهی شوند.
صنعت بیمه ایران برای مواجهه با چالشهایی مانند ناترازی مالی، پیچیدگی ریسکها، تحول دیجیتال، افزایش بهرهوری و ضرورت توسعه بازار، به پژوهشهایی نیاز دارد که از ابتدا با نگاه اجرایی طراحی شده باشند.
در این مسیر، پژوهشکده بیمه میتواند نقشی فراتر از تولیدکننده مطالعات تخصصی ایفا کند و به یکی از محورهای اتصال دانش، سیاستگذاری و نوآوری در صنعت تبدیل شود.
شرط تحقق این هدف، استمرار تعامل با شرکتهای بیمه، استفاده مسئولانه از دادهها، مشارکت کارشناسان اجرایی و استقرار نظام ارزیابی مبتنی بر نتایج است.
معیار نهایی موفقیت این ابتکار آن خواهد بود که در آینده، بتوان آثار همکاری میان پژوهشکده و شرکتهای بیمه را در قالب تصمیمات بهتر، محصولات کارآمدتر، مدیریت دقیقتر ریسک، توسعه پایدار پورتفوی و ارتقای کیفیت عملکرد صنعت مشاهده و اندازهگیری کرد.
از این منظر، نخستین نشست را نباید پایان یک فرایند مشورتی، بلکه آغاز فرصتی برای ساختن یک نظام پایدار همکاری میان پژوهش و صنعت دانست؛ نظامی که در آن، مسائل واقعی شرکتهای بیمه به موضوع پژوهش تبدیل شوند و نتایج پژوهش نیز در خدمت حل همان مسائل قرار گیرند.