 فراسو خبر پایگاه خبری تحلیلی فراسو خبر
مقدمه و تعریف عملیاتی توازن
پرتفوی بیمهای در رشته بیمه آتشسوزی زمانی متوازن، پایدار و مطلوب ارزیابی میشود که افزون بر همپوشانی منافع اقتصادی ذینفعان، از حیث مدیریت ریسک و مبانی اکچوئری دارای ساختاری همگن و تابآور باشد. در این رشته بیمهای، توازن مفهومی فراتر از تکثر صدور بیمهنامه است و بر شاخصهای عملیاتی نظیر پراکندگی جغرافیایی تعهدات، توزیع متناسب میان کاربریهای مسکونی، تجاری و صنعتی، کنترل تجمع در معرض خطرات فاجعهآمیز، کفایت ترتیبات اتکایی و حفظ نسبت ترکیبی در سطحی اقتصادی دلالت دارد.
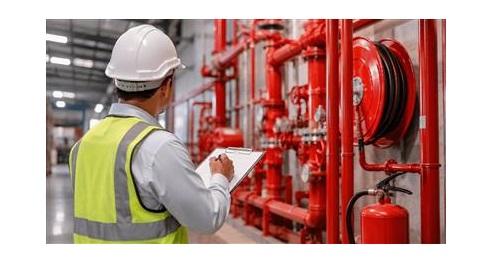
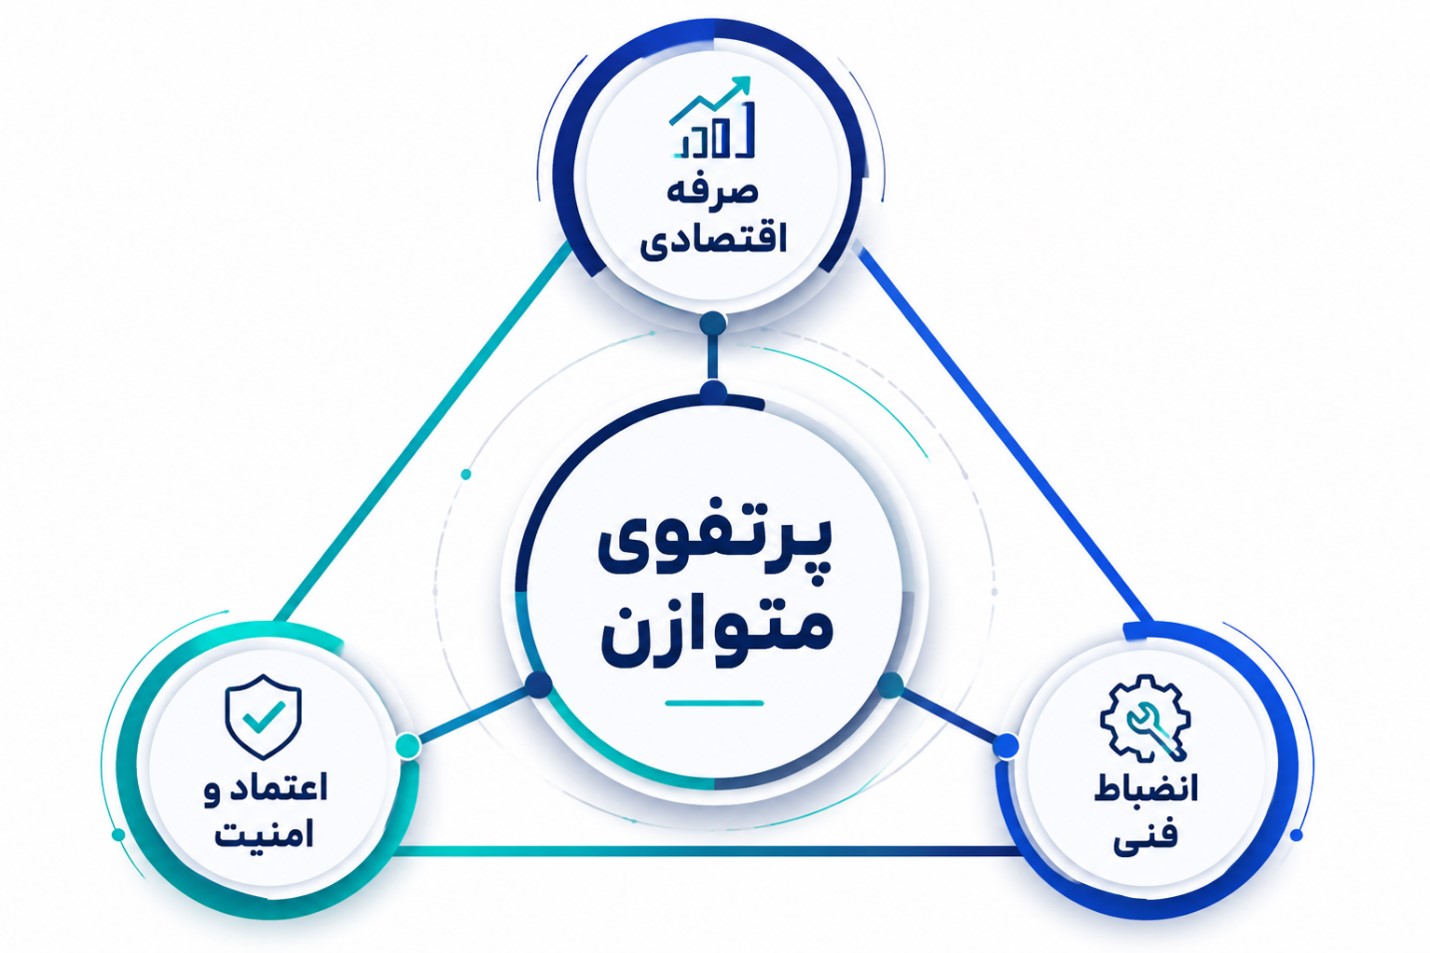
همانگونه که در شکل ۱ نشان داده شده است، قوام و پایداری چنین ساختاری بر سه رکن کلیدی «صرفه اقتصادی»، «انضباط فنی» و «اعتماد و امنیت» استوار است.
شکل ۱. ارکان پرتفوی متوازن در رشته بیمه آتشسوزی: صرفه اقتصادی، انضباط فنی، و اعتماد و امنیت.
صرفه اقتصادی برای همه ذینفعان
نخستین رکن پرتفوی متوازن، کارایی مالی و ایجاد ارزش اقتصادی مشترک در سراسر زنجیره ارزش بیمهگری است. در یک ساختار کارآمد، بیمهگذاران از نرخگذاری منصفانه و مبتنی بر شدت و تواتر ریسک واقعی بهرهمند میشوند و پوششهایی متناسب با ارزش روز داراییهای خود دریافت میکنند. همزمان، شبکه فروش و واسطههای رسمی در چارچوب یک نظام کارمزد شفاف و انگیزشی، به سمت جذب ریسکهای باکیفیت و استاندارد هدایت میشوند. در سوی دیگر، شرکت بیمه از طریق پایش مستمر نسبت خسارت و مهار هزینههای عمومی، امکان دستیابی به سودآوری عملیاتی را پیدا میکند. تعادل میان این منافع از شکلگیری رقابتهای مخرب قیمتی و بروز پدیده انتخاب نامساعد در پرتفوی آتشسوزی جلوگیری به عمل میآورد.
انضباط فنی و اتکا به اصول پذیرش ریسک
رکن دوم و بنیادین، حاکمیت انضباط فنی و رعایت استانداردهای ارزیابی خسارت احتمالی پیش از مرحله صدور است. مدیریت پایدار پرتفوی آتشسوزی مستلزم بازدید میدانی دقیق، سنجش بارهای اشتعال، نظارت بر سامانههای اعلان و اطفای حریق و پایش حد تفکیک فضاهای پرخطر در اماکن صنعتی و انبارها است. علاوه بر این، کنترل حداکثر خسارت محتمل و مدیریت تجمیع ریسک در کانونهای پرتراکم، مانع از تمرکز آسیبپذیری شرکت در برابر حوادث بزرگ میشود. اتخاذ سازوکارهای بهینه واگذاری اتکایی مازاد بر ظرفیت نگهداری و ایجاد تنوع ساختاری میان ریسکهای خرد شهری و ریسکهای کلان صنعتی، سبب میشود فرآیند صدور بیمهنامه از تصمیمگیریهای سلیقهای فاصله گرفته و در چارچوبی قانونمند و مبتنی بر مدیریت ریسک هدایت شود.
ایجاد اعتماد و احساس امنیت
ویژگی سوم، بعد ارتباطی و نهادی پرتفوی است که بسترساز وفاداری بازار و ارتقای اعتبار بیمهگر میگردد. پرتفویی که با پشتوانه ذخایر فنی مکفی و رعایت دقیق نسبتهای توانگری مالی شکل گرفته باشد، توانایی شرکت در ارزیابی شفاف و تسویه بهموقع خسارتهای سنگین را حتی در شرایط وقوع حوادث زنجیرهای پایدارتر میسازد. چنین ساختاری با تقویت اعتماد بیمهگذاران، ثبات شبکه توزیع و تطابق کامل با مقررات نهاد ناظر، مانع از ایجاد شوکهای نقدینگی و چالشهای حقوقی در فرآیند مدیریت خسارت میشود و تابآوری سازمانی را ارتقا میدهد.
جمعبندی
در مجموع، شکلگیری پرتفوی متوازن در رشته بیمه آتشسوزی حاصل پیوند همزمان کارایی اقتصادی، انضباط فنی در پذیرش ریسک و تعهد به اصول امنیت مالی است. اتخاذ این رویکرد ساختاریافته بدون نیاز به ادعاهای ناممکن مبنی بر تضمین قطعی، بستر علمی و پایداری را فراهم میآورد که احتمال دستیابی به سودآوری پایدار، صیانت از توانگری مالی در برابر خسارتهای فاجعهآمیز و تقویت جایگاه رقابتی شرکت بیمه در بازار را بهشکل معناداری افزایش میدهد.
مؤلف: علیرضا زارع، معاون صدور مدیریت بیمههای آتش سوزی مدرس، شرکت بیمه آسیا؛
ویراستاری: دفتر پایگاه خبری تازههای بیمه ایران و جهان